تاریخ انتشار:1404/9/11
«سرآمد» گزارش میدهد؛
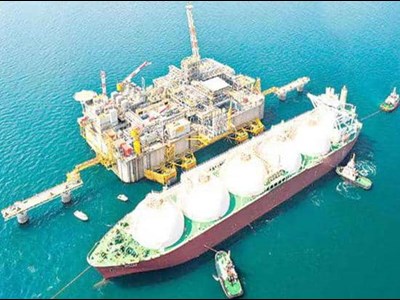
چشمانداز گسترش پایانههای شناور LNG
اقتصادسرآمد- رضا رضایی- روند ساخت پایانههای شناور گاز طبیعی مایع (LNG) در طول دهه گذشته در سطح جهانی افزایش یافته است. بهدلیل ویژگیهای برتر آنها در مقایسه با نمونههای موجود در خشکی، این امر به افزایش رشد عرضه جهانی از میادین فراساحلی کمک کرده است. تا نوامبر ۲۰۲۵، تعداد پایانههای عملیاتی به ۸عدد رسیده که ظرفیت مایعسازی آنها تا ۱۶.۷میلیون تن در سال میرسد و ۳درصد از کل ظرفیت عملیاتی جهانی گاز طبیعی مایع را تشکیل میدهد.
به گزارش اقتصادسرآمد، آفریقا نیمی از پایانههای شناور فعال را در اختیار دارد که در کامرون، موریتانی، سنگال، موزامبیک و جمهوری کنگو توزیع شدهاند. همچنین استرالیا، مالزی (۲پایانه) و مکزیک نیمی دیگر را به خود اختصاص دادهاند. در این راستا، ۹پایانه شناور گاز طبیعی مایع (LNG) با ظرفیت سالانه ۲۰.۶میلیون تن در دست ساخت است که ۸درصد از کل ظرفیت LNG در حال ساخت در جهان را تشکیل میدهد. براساس گزارش اخیر مجمع کشورهای صادرکننده گاز؛ از این تعداد، ۳پایانه شناور در آفریقا (موزامبیک، گابن و جمهوری کنگو)، ۲پایانه در آرژانتین و ۴پایانه دیگر در مکزیک، کانادا، اندونزی و مالزی در دست ساخت هستند.
پایانههای شناور LNG فرصتی برای میادین فراساحلی
پایانههای شناور گاز طبیعی مایع (LNG) در طول دهه گذشته شتاب قابلتوجهی یافتهاند که با افزایش اهمیت تولید گاز فراساحلی که اکنون ۳۰درصد از کل تولید جهانی را تشکیل میدهد، حمایت میشود. براساس دادههای رسمی، کل تولید گاز فراساحلی در سال ۲۰۲۴ به حدود ۱.۲تریلیون مترمکعب در سال رسید، در حالیکه این رقم در سال ۲۰۲۰ حدود ۹۵۰میلیارد مترمکعب و در سال۲۰۰۰ حدود ۵۶۰میلیارد مترمکعب بود. با نزدیکشدن میادین خشکی به اوج تولید و افزایش تقاضای انرژی، بسیاری از میادین فراساحلی که قبلاً غیراقتصادی یا حاشیهای بودند، اکنون از نظر تجاری مقرونبهصرفه شدهاند و این امر دلیل گسترش فعالیتهای اکتشاف فراساحلی را در دهه گذشته توضیح میدهد. از سال ۲۰۱۰، میدانهای فراساحلی بیشترین سهم از منابع قابلاستخراج تازهکشفشده را به خود اختصاص دادهاند و از اکتشافات خشکی پیشی گرفتهاند. در سال ۲۰۲۴، تلاشهای اکتشاف فراساحلی منجر به کشف منابع قابلاستخراجی به حجم تقریبی ۳۴۰میلیارد مترمکعب شد که بیش از یکسوم کل اکتشافات در طول سال را تشکیل میدهد.
مزایای پایانههای شناور گاز طبیعی مایع (LNG)
پایانههای شناور گاز طبیعی مایع (LNG) در مقایسه با همتایان ساحلی خود، ساخت سریع و هزینههای پایینتری دارند و این امر آنها را به بهترین گزینه برای توسعه میادین کوچک یا دورافتاده فراساحلی تبدیل میکند که امکان رسیدن تولید آنها به بازارهای جهانی را بدون نیاز به زیرساختهای گسترده ساحلی یا خطوط لوله گرانقیمت فراهم میکند. این ایستگاهها همچنین میتوانند یک گزینه موقت برای توسعه میادین ساحلی متعارف در طول ساخت یا برنامهریزی ایستگاههای ساحلی باشند و امکان تولید و صادرات زودهنگام و ایجاد درآمد را فراهم کنند که به تکمیل زیرساختها کمک میکند.
ایده این پایانهها در ابتدا برای غلبه بر محدودیتهای جغرافیایی، لجستیکی و مالی زیرساختهای گاز طبیعی مایع در خشکی مطرح شد که از نظر تاریخی تنها شکل شناختهشده در این صنعت بوده و هنوز هم اکثریت قریب به اتفاق ظرفیت مایعسازی جهانی را تشکیل میدهد. امروزه، پایانههای شناور گاز طبیعی مایع (LNG) با همتایان سنتی خود در رقابت هستند، بهطوری که برخی انواع این پایانهها قادر به ادغام عملیات استخراج گاز، مایعسازی، ذخیرهسازی و تخلیه در یک کشتی واحد هستند، مانند واحدهای ذخیرهسازی و گازسازی مجدد شناور و این امر در هزینه سرمایه مقایسهای بین پایانههای شناور و زمینی منعکس میشود.
برآورد هزینههای ساخت پایانههای LNG
طبق برآوردهای تحلیلی، میانگین هزینههای سرمایهای در پایانههای گاز طبیعی مایع (LNG) ساحلی ساختهشده در دوره ۲۰۱۵ تا ۲۰۲۵ تقریباً ۱۱۰۰دلار در هر تن بوده است. در حالیکه میانگین هزینه سرمایه برای پروژههای ترمینال شناور گاز طبیعی مایع (FLNG) که در همین دوره ساخته شدهاند، تقریباً ۱۰۰۰دلار در هر تن بوده است، به استثنای پروژه Prelude FLNG در شرق استرالیا، به دلیل چالشهای فنی، تأخیرهای عملیاتی و افزایش قابلتوجه هزینهها که با آن مواجه بود.
علاوه بر هزینهها، این واحدها از طریق فرآوری مستقیم و مایعسازی گاز در میدان، به کاهش اثرات زیستمحیطی کمک میکنند که این امر باعث کاهش اتلاف انرژی در حین حملونقل و بهبود بهرهوری کلی میشود. این ایستگاهها همچنین فرصتی برای استفاده از منابع گاز همراه و جلوگیری از سوزاندن آن فراهم میکنند و به کشورها اجازه میدهند درآمد خود را از منابع افزایش داده و انتشار گازهای غیرضروری را کاهش دهند.
علاوه بر این، گسترش این نیروگاهها میتواند رقابت برای زمین را کاهش داده و اختلالات ساحلی را در مقایسه با نیروگاههای مستقر در خشکی کاهش دهد، در نتیجه تأثیرات منفی بالقوه بر اکوسیستمهای زمینی و دریایی را محدود میکند و همچنین مناطق پرجمعیت را از هرگونه خطرات احتمالی ناشی از وجود نیروگاههای مایعسازی در نزدیکی خود مصون میدارد.
در حالیکه کارخانههای مایعسازی خشکی برای عملیاتیشدن به حدود ۴.۵سال زمان نیاز دارند، دادههای انرژی نشان میدهد که پروژههای شناور جدید در عرض ۳سال تکمیل میشوند و ساخت برخی واحدهای در حال ساخت بیش از ۲.۸۵سال طول نخواهد کشید. کوتاهترشدن بازه زمانی برای ساخت و بهرهبرداری از این ایستگاهها، به دلیل ریسک کمتر و بازگشت سریعتر سرمایه، به تسریع تصمیمات نهایی سرمایهگذاری کمک کرد. پایانههای شناور LNG همچنین توانایی خود را برای عملکرد کارآمد در محیطهای متنوع، از میدانهای دریایی بسیار عمیق گرفته تا سایتهای تأمین خشکی، ثابت کردهاند. در صورت شکست پروژه، واحد میتواند منتقل یا حتی فروخته شود.
چشمانداز ظرفیت آینده
پایانههای شناور گاز طبیعی مایع (LNG) به سنگ بنای برنامههای توسعه جهانی این بخش تبدیل شدهاند و بر بسیاری از چالشهای فنی و عملیاتی که قبلاً مانع رشد آنها میشد، غلبه کردهاند. انتظار میرود ظرفیت این ایستگاهها حدود سهبرابر افزایش یابد و تا سال ۲۰۳۰ به ۴۲میلیون تن در سال برسد، در حالیکه این رقم در سال ۲۰۲۴، تقریبا ۱۴.۱میلیون تن بوده است.
با توجه به افزایش تقاضا و انعطافپذیری عملیاتی، ظرفیت پایانههای شناور گاز طبیعی مایع (LNG) تا سال ۲۰۳۵ تقریباً چهاربرابر شده و به ۵۵میلیون تن خواهد رسید. در مجموع، ظرفیت مایعسازی گاز جهانی سالانه ۶.۵میلیون تن افزایش یافته و تا پایان سال ۲۰۲۴ به ۴۹۴.۴میلیون تن رسیده و پیشبینی میشود تا سال ۲۰۵۰ از یکمیلیارد تن فراتر رود. پایانههای شناور گاز طبیعی مایع (LNG) قابلیت خود را در محیطهای جغرافیایی و نظارتی متنوع، از چالشهای صدور مجوز در کانادا گرفته تا توسعه میادین فراساحلی دورافتاده در آفریقا و آسیا، ثابت کردهاند.
برچسب ها : پایانههای شناور گاز طبیعی مایع اقتصادسرآمد میادین فراساحلی
اخبار روز
-
تداوم مواجه صنعت گردشگری چابهار با چالش های متعدد
-
صید ۸ هزار و ۵۸۳ تن کیلکا در دریای خزر؛ کاهش ۲۴ درصدی تلاش صیادی
-
بازدید معاونان وزیر راه و شهرسازی از بندر شهید بهشتی چابهار
-
«توانایی فناورانه» پیوند دهنده امنیت، رفاه و جایگاه ژئوپلیتیکی
-
افزایش تعداد نفتکشهای صدمه دیده در محدوده تنگه هرمز
-
از فصل جدید پیشرفت روابط با ایران استقبال می کنیم
-
بررسی پیشنویس اولیه سند «استراتژی ملی دریایی جمهوری اسلامی ایران» در دستور کار سازمان بنادر
-
آغاز پرواز تهران -کابل - مشهد-تهران از جمعه
-
کشور ما به هزار هواپیما نیاز دارد و کشوری مثل قطر چهارصد هواپیما دارد
-
هدیه همراه اول به مشترکان استان مرکزی به مناسبت روز اراک
-
برخورداری 52 درصدی شهرهای ساحلی شمال از زیرساخت تصفیه فاضلاب
-
فرصتی برای برجستهسازی سرمایه انسانی در صنعت نفت
-
مرز ریمدان در بنبست!
-
«روستاهای ساحلی» گنجینه فرهنگ و ظرفیتهای گردشگری
-
آغاز سفر نخستین فلهبر بزرگ آمونیاکسوز در راستای کاهش انتشار گازهای گلخانهای
-
استراتژی کریدور اقتصادی چین- مغولستان- روسیه
-
افشای نظارتی و مسئولیت بانکها در قبال اخلال ارزی
-
بررسی حقوق صاحبان کالا و شرکتهای کشتیرانی
-
هزارمین کارآموز؛ نقطه عطف پنج سال فعالیت آکادمی همراه اول
-
انتظار از پاکستان برای جلوگیری از تأثیرگذاری آمریکا بر روابط تهران و اسلامآباد
ضمیمه