«سرآمد» گزارش میدهد؛
پیامدهای شوک انرژی در خلیج فارس
واکنش جهانی به افزایش هزینههای انرژی
گروه نفت و انرژی - حمید عباسی راد - مجموعهای از شوکهای جهانیِ همسو، از همهگیری کووید-۱۹ گرفته تا درگیریهای ژئوپلیتیکی و اختلالات زنجیره تأمین، باعث تغییر عمیقی در سیاست انرژی در سراسر جهان شبده است. برای اقتصادهای خلیج فارس، این تحولات، پویاییهای خارجی نیستند، بلکه نیروهای ساختاری هستند که مدل اقتصادی، چشمانداز مالی و چشمانداز سرمایهگذاری منطقه را تغییر شکل میدهند. گزارش «وضعیت سیاست انرژی ۲۰۲۶» آژانس بینالمللی انرژی، چگونگی بازگشت انرژی به مرکز امنیت ملی و سیاست اقتصادی و افزایش مداخله و هزینههای دولت را آشکار میکند. این تغییرات بهویژه برای خلیج فارس که هیدروکربنها همچنان ستون فقرات فعالیتهای اقتصادی هستند و در عین حال راهبردهای تنوعبخشی در حال شتاب گرفتن هستند، حائز اهمیت است.
تقویت نقش مرکزی خلیج فارس
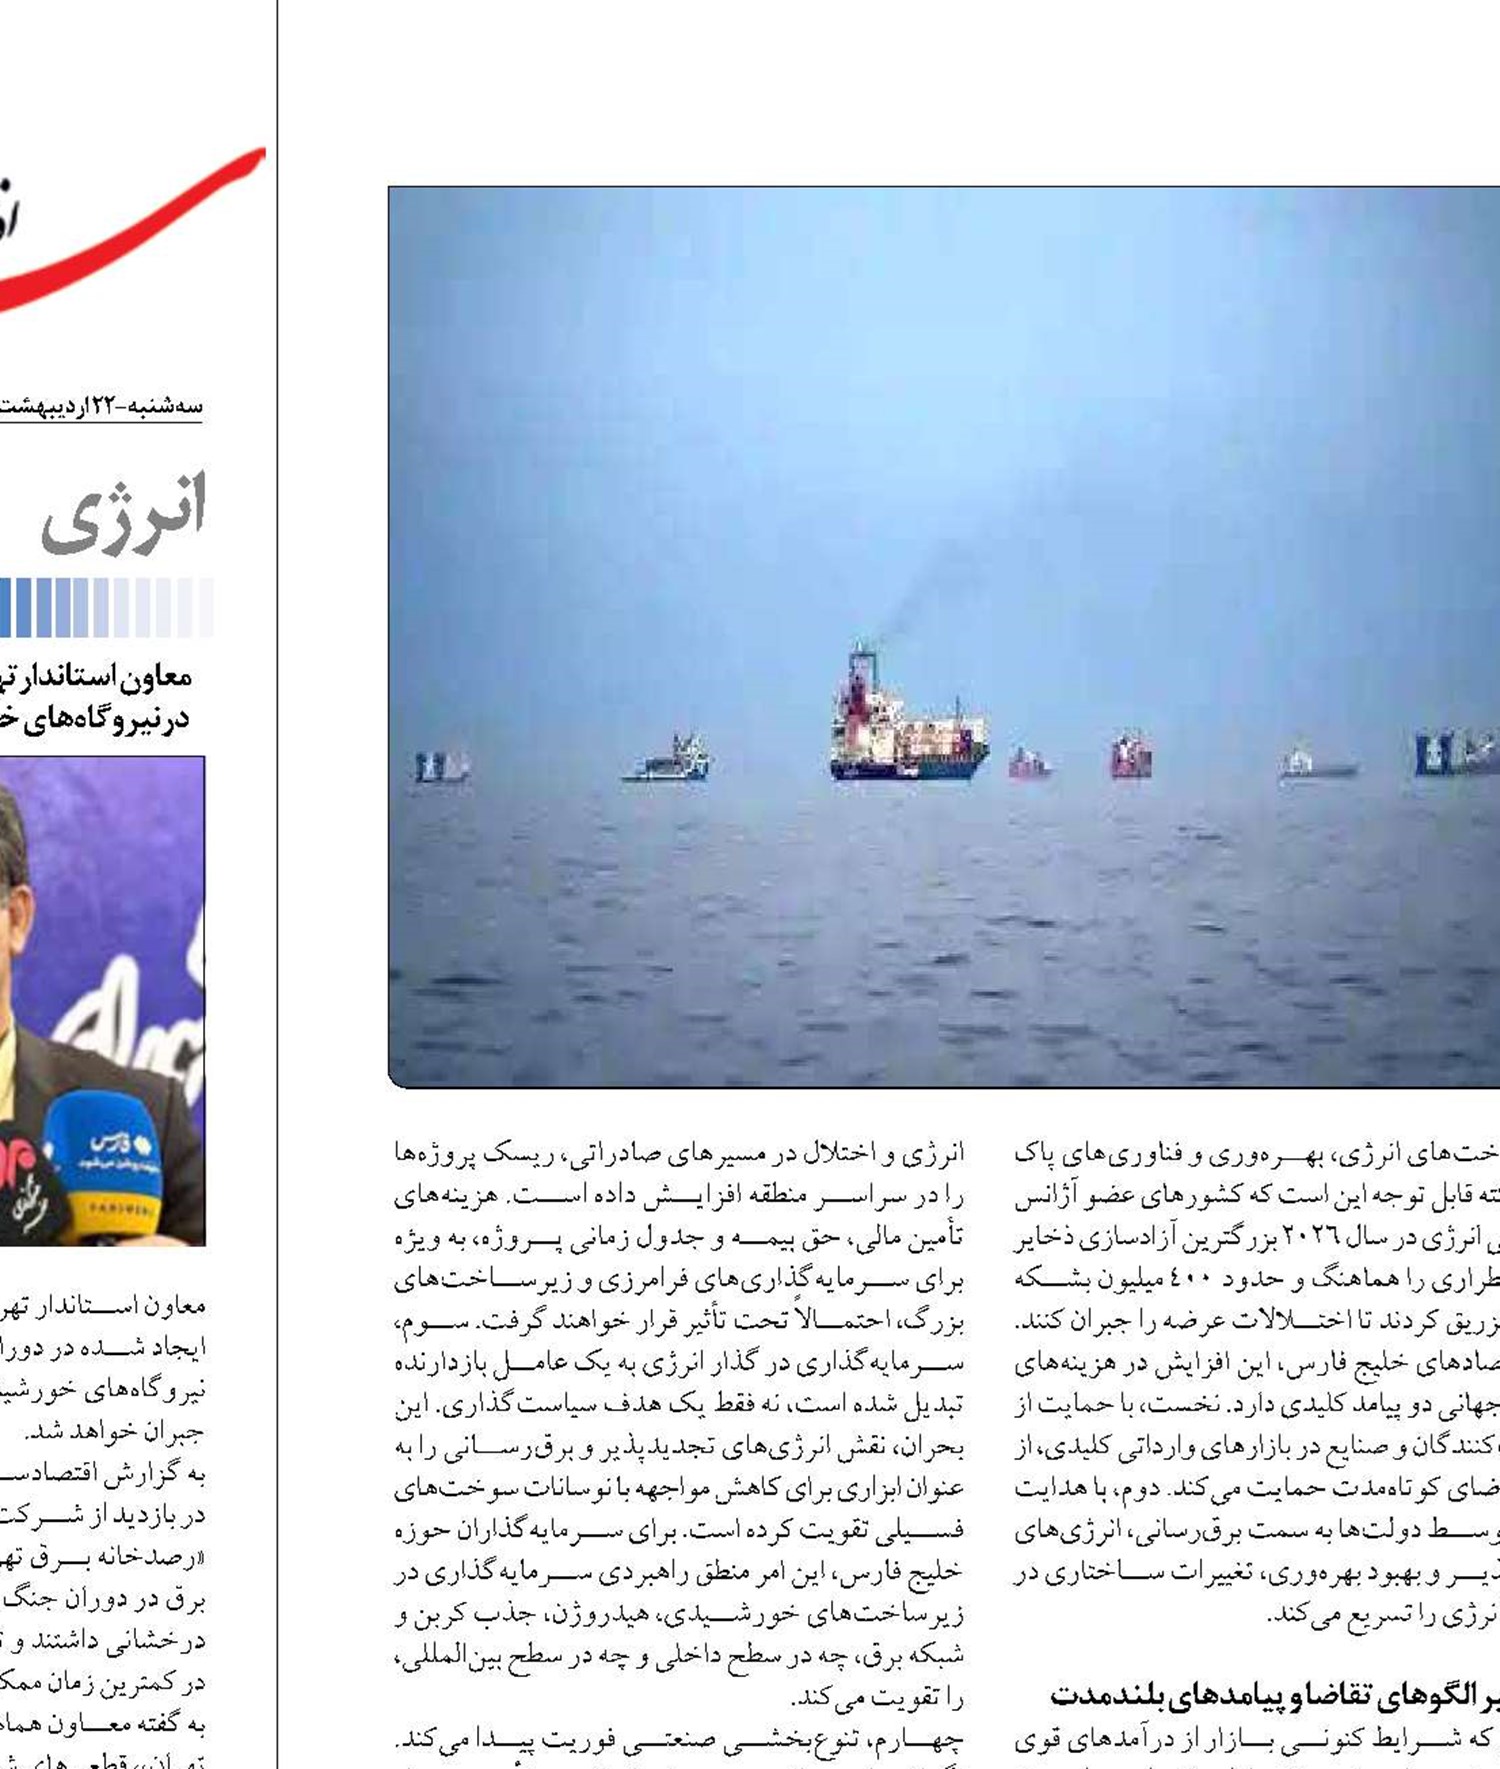
تحولات ژئوپلیتیکی اخیر، خلیج فارس را در مرکز مهمترین اختلال انرژی جهانی در دهههای اخیر قرار داده است. تشدید درگیریها در اوایل سال ۲۰۲۶، جریان نفت از طریق تنگه هرمز، گلوگاه حیاتی که حدود ۲۰ درصد از نفت و گاز جهانی معمولاً از طریق آن ترانزیت میشود، را به شدت محدود کرده است. در اوج این اختلال، کاهش عرضه جهانی نفت نزدیک به ۱۰ میلیون بشکه در روز رسید، در حالی که قیمتها به بالاتر از ۱1۰ دلار در هر بشکه افزایش یافت که نشاندهنده محدودیت شدید عرضه وعدم قطعیت بازار بود. مقیاس این شوک با آسیب فیزیکی به زیرساختهای انرژی تشدید شده است. بیش از ۶۰ تأسیسات در سراسر منطقه از جمله پالایشگاهها، خطوط لوله و کارخانههای LNG، تحت تأثیر قرار گرفتهاند و برخی از آنها برای بازیابی به سالها زمان نیاز دارند. برای تولیدکنندگان خلیج فارس، این پویاییها اهمیت استراتژیک آنها را در بازارهای جهانی تقویت میکند. این منطقه همچنان برای تثبیت عرضه، به ویژه برای اقتصادهای واردکننده انرژی در آسیا، ضروری است. همچنین این بحران، آسیبپذیریهای ساختاری از جمله وابستگی به مسیرهای صادرات دریایی و قرار گرفتن فزاینده زیرساختهای انرژی در معرض ریسک ژئوپلیتیکی را آشکار کرده است.
در پاسخ به این شوکها، دولتهای جهان نقش خود را در بازارهای انرژی به طور قابل توجهی گسترش دادهاند. طبق گزارش آژانس بینالمللی انرژی، هزینههای جهانی دولتها در حوزه انرژی از سال ۲۰۱۹ بیش از دو برابر شده و در سال ۲۰۲۵ به تقریباً ۴۰۵ میلیارد دلار آمریکا در سال رسیده است. این امر، هم نشاندهنده مدیریت بحران کوتاهمدت مانند یارانههای اضطراری و آزادسازی ذخایر راهبردی، و هم سرمایهگذاریهای بلندمدت در زیرساختهای انرژی، بهرهوری و فناوریهای پاک است. نکته قابل توجه این است که کشورهای عضو آژانس بینالمللی انرژی در سال ۲۰۲۶ بزرگترین آزادسازی ذخایر نفت اضطراری را هماهنگ و حدود ۴۰۰ میلیون بشکه به بازار تزریق کردند تا اختلالات عرضه را جبران کنند. برای اقتصادهای خلیج فارس، این افزایش در هزینههای عمومی جهانی دو پیامد کلیدی دارد. نخست، با حمایت از مصرفکنندگان و صنایع در بازارهای وارداتی کلیدی، از ثبات تقاضای کوتاهمدت حمایت میکند. دوم، با هدایت بودجه توسط دولتها به سمت برقرسانی، انرژیهای تجدیدپذیر و بهبود بهرهوری، تغییرات ساختاری در مصرف انرژی را تسریع میکند.
تغییر الگوهای تقاضا و پیامدهای بلندمدت
در حالی که شرایط کنونی بازار از درآمدهای قوی هیدروکربنی حمایت میکند، اما روندهای سیاست جهانی به تغییر تدریجی تقاضای انرژی اشاره دارند. سرمایهگذاریهای عمومی به شدت به سمت بخشهایی مانند انرژیهای تجدیدپذیر، حمل و نقل برقی و بهرهوری انرژی هدایت میشود. این امر احتمالاً رشد تقاضای نفت در بخش حمل و نقل را در طول زمان تعدیل خواهد کرد، حتی با وجود اینکه تقاضا در بخشهایی مانند پتروشیمی، هوانوردی و صنایع سنگین همچنان پایدار است. همچنین، این بحران راهبردهای تنوعبخشی را در میان کشورهای واردکننده تسریع کرده است. قیمتهای بالاتر و ناامنی عرضه، اقتصادهای آسیا و اروپا را بر آن داشته است تا از طریق انرژیهای تجدیدپذیر و منابع انرژی جایگزین، آسیبپذیری خود را در برابر نوسانات سوختهای فسیلی کاهش دهند. برای تولیدکنندگان خلیج فارس، این امر چشماندازی دوگانه ایجاد میکند؛ درآمدهای قوی در کوتاهمدت، همراه با فشار فزاینده برای سازگاری با ساختارهای تقاضای در حال تحول در بلندمدت.
پیامدهای جنگ بر کسبوکارها و سرمایهگذاران خلیج فارس
برای کسبوکارها و سرمایهگذاران، شرایط فعلی نشاندهندهی یک تحول ساختاری است، نه یک اختلال چرخهای. نخست، نوسان اکنون یکی از ویژگیهای تعیینکننده بازارهای انرژی است. نوسانات مکرر قیمت، ناشی از ریسک ژئوپلیتیکی و اختلالات عرضه، در حال تغییر راهبردهای سرمایهگذاری هستند. تولیدکنندگان بالادستی و شرکتهای تجاری از حاشیه سود بالاتر بهرهمند میشوند، همچنین صنایع پاییندستی و بخشهای انرژیبر با افزایش هزینههای ورودی و کاهش حاشیه سود مواجه هستند. دوم، ریسک ژئوپلیتیکی در داراییها دوباره تأثیرگذار میشود. هدف گرفتن زیرساختهای انرژی و اختلال در مسیرهای صادراتی، ریسک پروژهها را در سراسر منطقه افزایش داده است. هزینههای تأمین مالی، حق بیمه و جدول زمانی پروژه، به ویژه برای سرمایهگذاریهای فرامرزی و زیرساختهای بزرگ، احتمالاً تحت تأثیر قرار خواهند گرفت. سوم، سرمایهگذاری در گذار انرژی به یک عامل بازدارنده تبدیل شده است، نه فقط یک هدف سیاستگذاری. این بحران، نقش انرژیهای تجدیدپذیر و برقرسانی را به عنوان ابزاری برای کاهش مواجهه با نوسانات سوختهای فسیلی تقویت کرده است. برای سرمایهگذاران حوزه خلیج فارس، این امر منطق راهبردی سرمایهگذاری در زیرساختهای خورشیدی، هیدروژن، جذب کربن و شبکه برق، چه در سطح داخلی و چه در سطح بینالمللی، را تقویت میکند.
چهارم، تنوعبخشی صنعتی فوریت پیدا میکند. نگرانیهای جهانی در مورد تمرکز زنجیره تأمین در مواد معدنی حیاتی و فناوریهای انرژی پاک، فرصتهای جدیدی را برای خلیج فارس ایجاد میکند. با هزینههای رقابتی انرژی و پایگاههای صنعتی تثبیتشده، این منطقه در موقعیت مناسبی برای جذب سرمایهگذاری در تولیدات انرژیبر، پتروشیمی و زنجیرههای ارزش انرژی پاک نوظهور قرار دارد. پنجم، چارچوبهای مالی و نظارتی، رقابتپذیری را شکل میدهند. در سطح جهانی، یارانههای انرژی و اقدامات حمایتی، بار مالی قابل توجهی را تحمیل کردهاند. برای دولتهای خلیج فارس، این امر بر اهمیت ایجاد تعادل بین مقرونبهصرفه بودن و پایداری مالی، در عین ادامه اصلاح مکانیسمهای قیمتگذاری و بهبود کارایی سیاستها، تأکید میکند.
چشمانداز
موج کنونی شوکهای جهانی احتمالاً تأثیرات ماندگاری بر سیاستهای انرژی و روندهای سرمایهگذاری، مشابه تغییرات ساختاری ناشی از بحرانهای نفتی دهه ۱۹۷۰ خواهد داشت. اما برای خلیج فارس این پیامدها دوگانه هستند. در کوتاهمدت، نقش این منطقه به عنوان یک تأمینکننده انرژی جهانی تقویت میشود و از درآمدها و اهمیت ژئوپلیتیکی آن حمایت میکند. در بلندمدت، تغییر الگوهای تقاضا، افزایش مداخلات سیاسی و تغییرات فناوری، نیازمند یک مدل اقتصادی متنوعتر و مقاومتر خواهد بود. برای کسبوکارها و سرمایهگذاران، چالش اصلی، هدایت این گذار و ایجاد تعادل بین مواجهه با بازارهای هیدروکربنی و موقعیت راهبردی در بخشهای نوظهور انرژی است. در این چشمانداز در حال تحول؛ سازگاری، مدیریت ریسک و همسویی با روندهای سیاست جهانی برای حفظ رقابتپذیری در مرحله بعدی توسعه خلیج فارس بسیار مهم خواهد بود.
ارسال دیدگاه
عناوین این صفحه
اخبار روز
-
رونمایی از نخستین مستند تاریخ شفاهی یک قرن کشتیرانی در ایران
-
از دریا تا ریل و جاده؛ ۷ شرکت برگزیده جایزه ملی بهرهوری بایندر
-
حسنرضا صفری بار دیگر بازرس قانونی انجمن کشتیرانی شد
-
هیچ پروژهای در دوران جنگ متوقف نشد
-
موفقیت راهآهن در حمایت از صادرات
-
برنامهریزی راهآهن برای افزایش حمل بار و ارتقای کیفیت خدمات مسافری
-
مدیرعامل راهآهن در جمع پژوهشگران اثرگذار جهان قرار گرفت
-
عضو هیئت مدیره شهر فرودگاهی امام خمینی(ره) منصوب شد
-
تاکید بر همکاری بیشتر بانکها در تامین مالی مسکن حمایتی
-
کشتیرانی ایران شرکت برتر بهرهور سال شد
-
بوشهر ظرفیت تبدیلشدن به قطب تجارت و گردشگری را دارد
-
رونمایی بانک مهر ایران از ۱۵ محصول و خدمت نوآورانه مبتنی بر فناوریهای نوین مالی
-
ثبتنام در «مرحله شانزدهم طرح عرضه خودروهای وارداتی از طریق سامانه اتونوین»، با حساب وکالتی بانک پاسارگاد
-
همراهی مدیرعامل بانک تجارت با سرپرست وزارت نفت در بازدید از بازسازی تأسیسات فازهای ۴و۵ پارس جنوبی
-
امکان وکالتی کردن حسابهای بانک سپه برای ثبت نام خودروهای وارداتی در سامانه اتونوین
-
ارائه خدمت حساب وکالتی در بانک ملت برای خرید خودروهای وارداتی از طریق سامانه اتونوین
-
آغاز فروش خودروهای اتونوین با حساب وکالتی بانک صادرات ایران
-
امکان وکالتی کردن حساب بانک ملی ایران برای خرید خودروهای وارداتی فراهم شد
-
رشد ۷۲ درصدی درآمدهای کارمزدی بانک سینا در تابستان ۱۴۰۵
-
تقدیر مدیرعامل بانک سپه از شرکتکنندگان در جشنواره حسابهای قرضالحسنه پسانداز
ضمیمه