تاریخ انتشار:1404/7/30
عضو هیأت مدیره بانک صادرات ایران پیشنهاد داد:
بانکداری اجتماعی؛ راهکار نوین تحقق کارآفرینی اجتماعی
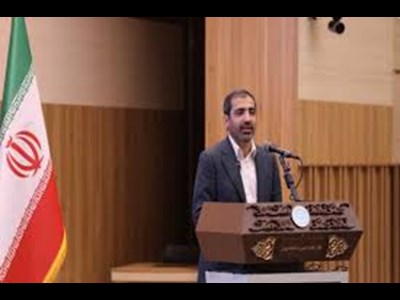
اقتصادسرآمد- عضو هیأتمدیره بانک صادرات ایران با تأکید بر ضرورت بازنگری در رویکرد نظام بانکی به کارآفرینی اجتماعی گفت: بانکداری اجتماعی میتواند زمینهساز شکلگیری الگوی پایدار در تأمین مالی پروژههای حل مسائل اجتماعی و تحقق عدالت اقتصادی در کشور باشد.
به گزارش اقتصادسرآمد، یاسر مرادی، عضو هیأتمدیره این بانک، در نخستین کنفرانس بینالمللی کارآفرینی اجتماعی، توسعه منطقهای و عدالت اجتماعی که در سالن علامه امینی دانشگاه تهران و با حضور محمدباقر قالیباف رئیس مجلس شورای اسلامی، حسین سیماییصراف وزیر علوم، تحقیقات و فناوری، احمد نادری نماینده مردم تهران در مجلس شورای اسلامی، بابک نگاهداری رئیس مرکز پژوهشهای مجلس، محمدحسین امید رئیس دانشگاه تهران و جمعی از مسئولان و استادان دانشگاه برگزار شد، به تبیین جایگاه بانکها در حمایت از کارآفرینی اجتماعی پرداخت.
وی با اشاره به نبود قانون مشخص در زمینه کارآفرینی اجتماعی در کشور، اظهار کرد: در حال حاضر، فعالیتهای اقتصادی مرتبط با مسئولیت اجتماعی بانکها بیشتر در قالب کمکهای بلاعوض یا پرداخت تسهیلات خرد به اقشار خاص صورت میگیرد که اگرچه ارزشمند است، اما با اهداف واقعی کارآفرینی اجتماعی فاصله دارد.
تسهیلات خرد؛ اثربخشی محدود و چالش در بازگشت منابع
مرادی با اشاره به پرداخت تسهیلات خرد و وامهای اشتغالزایی کوچک از سوی نهادهایی مانند کمیته امداد، سازمان بهزیستی و وزارت کار اظهار کرد: این دسته وامها به دلیل فقدان سازوکار دقیق نظارتی و بازگشت دشوار منابع، اثربخشی محدودی دارند و در بسیاری موارد به تحقق اهداف توسعهای منجر نمیشوند؛ نرخ پایین سود آنها؛ نرخ بعضا بالای نکول و نبود توجیه اقتصادی برای بانکها نیز از چالشهای اصلی این طرحهاست.
تمرکز تسهیلات بانکی بر بنگاههای بزرگ و نسبت با عدالت اجتماعی
عضو هیأتمدیره بانک صادرات ایران ادامه داد: بخش قابل توجهی از تسهیلات بانکی به تولیدکنندگان بزرگ کشور اختصاص مییابد. اگرچه این نوع تسهیلات از منظر بازگشت منابع برای بانکها مطمئنتر است، اما منافع آن عمدتاً به سهامداران و صاحبان صنایع میرسد و تأثیر مستقیمی بر ارتقای سرمایه اجتماعی ندارد.
وی افزود: بانکها از بازپرداخت این تسهیلات مطمئن هستند و این کار حتی اشتغال زایی هم به دنبال دارد اما فاصله قابل توجهی میان این رویکرد و هدف اصلی کارآفرینی اجتماعی وجود دارد؛ چراکه اثرات آن بهطور مستقیم به اقشار جامعه و توسعه اجتماعی منتقل نمیشود.
بانکداری اجتماعی؛ مدلی برای تأمین مالی پایدار و فراگیر
مرادی در ادامه مدل بانکداری اجتماعی را به عنوان راهحلی برای تقویت نقش نظام بانکی در توسعه اجتماعی معرفی کرد و اظهار داشت: بانکداری اجتماعی به دنبال آن است که اقدامات بانکی نه تنها منافع مالی برای گروهی خاص، بلکه منافع عمومی برای کل جامعه ایجاد کند. در این مدل، بانکها با تأمین مالی پروژههایی که به حل بحرانهای اجتماعی کمک میکنند، هم با سازوکاری نوین می توانند بازگشت منابع خود را تضمین نمایند و هم در تحقق عدالت اقتصادی و توسعه پایدار نقشآفرینی کنند.
لزوم بازنگری در نرخ سود و سیاستهای بانکی
عضو هیأت مدیره بانک صادرات ایران در بخش دیگری از سخنان خود با انتقاد از یکسانانگاری نرخ سود برای همه فعالیتها گفت: نمیتوان همان نرخ سودی را که برای فعالیتهای بازرگانی یا صادراتی در نظر گرفته میشود، برای کارآفرینان اجتماعی نیز اعمال کرد. لازم است قانونگذاران و سیاستگذاران بانکی با طبقهبندی مشتریان و تنظیم انعطافپذیر نرخ سود، شرایطی برای حمایت هدفمند بانکها از فعالیتهای اجتماعی ایجاد کنند.
تخصیص بخشی از سود بانکها به پروژههای اجتماعی
مرادی در پایان با اشاره به ضرورت بازنگری در سیاستهای بانکی در راستای عدالت اجتماعی تصریح کرد: بانکها میتوانند بخشی از سود حاصل از تسهیلات با بازده بالا را در قالب سرمایهگذاری در حوزههای اجتماعی با نرخ ترجیحی تخصیص دهند تا از محل این منابع، کارآفرینی اجتماعی در کشور توسعه یابد. این اقدام نه تنها بازگشت مالی مطمئنتری خواهد داشت، بلکه موجب تقویت سرمایه اجتماعی و گسترش فرهنگ کارآفرینی اجتماعی در کشور میشود.وی افزود: تحقق این هدف نیازمند همراهی قانونگذاران و نهادهای پژوهشی برای ایجاد چارچوبهای حقوقی و مالی لازم است.
برچسب ها : بانک صادرات کار افرینی نوین تسهیلات بانکی
اخبار روز
-
کشتیرانی ایران شرکت برتر بهرهور سال شد
-
بوشهر ظرفیت تبدیلشدن به قطب تجارت و گردشگری را دارد
-
رونمایی بانک مهر ایران از ۱۵ محصول و خدمت نوآورانه مبتنی بر فناوریهای نوین مالی
-
ثبتنام در «مرحله شانزدهم طرح عرضه خودروهای وارداتی از طریق سامانه اتونوین»، با حساب وکالتی بانک پاسارگاد
-
همراهی مدیرعامل بانک تجارت با سرپرست وزارت نفت در بازدید از بازسازی تأسیسات فازهای ۴و۵ پارس جنوبی
-
امکان وکالتی کردن حسابهای بانک سپه برای ثبت نام خودروهای وارداتی در سامانه اتونوین
-
ارائه خدمت حساب وکالتی در بانک ملت برای خرید خودروهای وارداتی از طریق سامانه اتونوین
-
آغاز فروش خودروهای اتونوین با حساب وکالتی بانک صادرات ایران
-
امکان وکالتی کردن حساب بانک ملی ایران برای خرید خودروهای وارداتی فراهم شد
-
رشد ۷۲ درصدی درآمدهای کارمزدی بانک سینا در تابستان ۱۴۰۵
-
تقدیر مدیرعامل بانک سپه از شرکتکنندگان در جشنواره حسابهای قرضالحسنه پسانداز
-
حمایت از واحدهای آسیبدیده جنگ ۴۰ روزه
-
اقتصادنوین یکی از متوازنترین بانکهای کشور است
-
بانکها در خط مقدم جنگ اقتصادی، مسئول پشتیبانی از تولید و معیشت مردم هستند
-
پاسداشت هفتادو سومین سال فعالیت تشکل ملی کشتیرانی + گزارش تصویری 3
-
پاسداشت هفتادو سومین سال فعالیت تشکل ملی کشتیرانی + گزارش تصویری 2
-
پاسداشت هفتادو سومین سال فعالیت تشکل ملی کشتیرانی + گزارش تصویری 1
-
ضرورت مشارکت ۸۰ درصدی بخش خصوصی در ساختار تأمین مالی صنایع دریایی
-
بزودی؛ آغاز عملیات اجرایی راهآهن زاهدان–زابل–میلک
-
۱۵ سال هشدار دادیم؛ امروز دولت به همان شرکتهای نادیده گرفتهشده نیاز دارد
ضمیمه