«سرآمد» بررسی میکند؛
شکاف عمیق جنسیتی در امنیت اقتصادی زنان
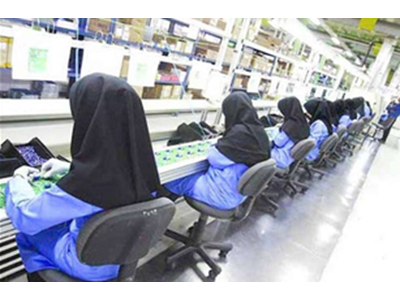
اقتصادسرآمد- مرتضی فاخری - در نگاه نخست، هر گاه سخن از نابرابری جنسیتی در عرصه اقتصاد به میان میآید، ذهن ها بی اختیار به سمت ارقام دستمزد، نسبت اشتغال یا سهم زنان از پست های مدیریتی جلب میشود. این شاخص ها بی تردید مهم و گویا هستند، اما تنها لایه ی رویین یک پدیده چند لایه را نمایش میدهند. آن چه در پس این اعداد و نسبت های آماری نهفته است، حقیقتی ظریفتر و در عین حال هشدار دهندهتر را آشکار میسازد: امنیت اقتصادی زنان، فراتر از میزان درآمدی که در پایان هر ماه دریافت میکنند، در گرو ساختاری است که از نخستین روز ورود به بازار کار تا آخرین روز دوران بازنشستگی، مسیر زندگیشان را شکل میدهد. شکاف جنسیتی در بازار کار، بر خلاف تصور رایج، داستانی خطی با پایانی مشخص نیست، بلکه روایتی است پیچیده از تصمیم گیری های ناهمسان، فرصت های نابرابر، و پیامدهایی که گاه پس از دهه ها خود را به شکل بحرانی در معیشت و استقلال مالی زنان نمایان میسازد. برای درک این شکاف، باید از مرز آمارهای سطحی عبور کرد و به ژرفای فرایندی نگریست که در آن زنان، از جوانی تا میانسالی و سپس تا آستانه ی سالمندی، با لایه هایی از ریسک و نااطمینانی رو به رو می شوند که همتایان مردشان اغلب با آن مواجه نیستند. مسئله ی امنیت اقتصادی زنان، نه یک نقطه ی ضعف مقطعی، بلکه یک زنجیره ی به هم پیوسته از آسیب پذیری هاست که حلقه های آن در طول سالیان متمادی شکل می گیرد و سرانجام، در دوران بازنشستگی و وابستگی به درآمدهای بیمه ای، به گره ای کور تبدیل می شود که گشودن آن نیازمند بازنگری بنیادین در سیاست های اشتغال، تأمین اجتماعی، و حتی نگاه فرهنگی به نقش اقتصادی زن در جامعه است.
برای روشن تر شدن این مسئله، ضروری است که مسیر زندگی اقتصادی یک زن را از لحظه ی ورود به بازار کار تا لحظه ی خروج از آن، گام به گام دنبال کنیم. در آغاز این مسیر، دختران جوانی که فارغ التحصیل می شوند، با وجود داشتن مدارک تحصیلی هم تراز با مردان، با سدهای نامرئی اما مقاومتی رو به رو هستند که ورود آن ها را به مشاغل پایدار و با درآمد بالا محدود می سازد. پژوهش های متعدد نشان داده است که حتی در صورت برابری سطح تحصیلات و تجربه، نرخ بیکاری زنان به طور معناداری بالاتر از مردان است و زمانی که موفق به یافتن شغل می شوند، در مشاغلی با امنیت شغلی کمتر، حق بیمه ی پایه ی ضعیف تر، و امکانات کمتر برای ارتقای شغلی قرار می گیرند. این پدیده که در ادبیات اقتصادی به «تفکیک عمودی و افقی» بازار کار معروف است، موجب می شود زنان به طور نامتناسبی در بخش های خدماتی، آموزشی، و مراقبتی که به طور سنتی حقوق و مزایای کمتری دارند، متمرکز شوند. در همین نقطه، نخستین ترک بر روی سپر امنیت اقتصادی آن ها ایجاد می شود؛ ترک هایی که با گذشت زمان، تحت تأثیر عواملی مانند ازدواج، فرزند آوری، و مسئولیت های مراقبتی از سالمندان، عمیق تر و گسترده تر می گردند.
دوره ی میانسالی، که اغلب اوج بهره وری و انباشت سرمایه ی انسانی برای بسیاری از کارگران محسوب می شود، برای زنان اغلب با وقفه های مکرر یا کاهش ساعات کار همراه است. فشارهای ناشی از ایفای نقش هم زمان به عنوان مادر، همسر، و گاه پرستار اصلی خانواده، بسیاری از زنان را ناگزیر به پذیرش مشاغل پاره وقت، کار از خانه، یا حتی خروج موقت از بازار کار می کند. این انتخاب ها که در ظاهر بر اساس اولویت های شخصی و خانوادگی صورت می گیرند، در حقیقت در بستری از فقدان سیاست های حمایتی کافی نظیر مراکز نگهداری از کودکان با هزینه ی مناسب، مرخصی های والدگری با حقوق کامل، و فرهنگ سازمانی منعطف، شکل می گیرند. پیامد این وقفه ها و کاهش ساعات کار، نه فقط کاهش درآمد آنی، بلکه کاهش مستمر سابقه ی بیمه ای، کاهش متوسط دستمزد مبنای محاسبه ی حق بیمه، و در نتیجه، کاهش چشم گیر مستمری دوران بازنشستگی است. به عبارت دقیق تر، زنان به دلیل ساختار ناعادلانه ی تقسیم کار در خانه و جامعه، بهای سنگینی را به شکل کاهش امنیت اقتصادی بلند مدت می پردازند؛ بهایی که هیچ گاه در حساب های ملی و آمارهای فصلی اشتغال به چشم نمی آید، اما در زندگی روزمره ی آن ها به صورت اضطراب از آینده، وابستگی مالی به دیگران، و محدودیت در انتخاب های زندگی در دوران سالمندی خود را نشان می دهد.
اما شاید عمیق ترین لایه ی این شکاف، جایی آشکار می شود که زنان به مرز بازنشستگی نزدیک می شوند. در این نقطه، تفاوت فاحشی بین میانگین مستمری دریافتی زنان و مردان وجود دارد که نه صرفاً ناشی از اختلاف حقوق در سال های پایانی کار، بلکه حاصل سال ها اشتغال ناپایدار، دستمزدهای پایین تر، وقفه های بیمه ای، و کوچک تر بودن دامنه ی مشاغل تخصصی با حق بیمه ی بالا است. زنی که سی سال پیش، با اشتیاق فراوان و با مدرکی عالی قدم به محیط کار گذاشته بود، اکنون در می یابد که انباشت حقوق بازنشستگی او به مراتب کمتر از همکار مردی است که شاید در ابتدای کار از او پایین تر بوده، اما هر گز مسیر شغلی اش با وقفه و کاهش درآمد مواجه نشده است. این نابرابری پایانی، که گاه به نیمی از مستمری مردان هم نمی رسد، نه فقط یک شکاف مالی، بلکه یک شکاف در قدرت انتخاب، استقلال، و عزت نفس است. زن بازنشسته ای که با مستمری ناچیز خود قادر به تأمین هزینه های سلامت، مسکن، و حتی تفریحات ابتدایی نیست، در واقع قربانی ساختاری است که در آن ارزش اقتصادی کار او - به ویژه کارهای مراقبتی و خانگی - هر گز به درستی محاسبه نشده و سهم او از نظام تأمین اجتماعی همواره به حاشیه رانده شده است. این جاست که صورت خوش بینانه ی افزایش آمار بیمه شدگان، جای خود را به واقعیتی تلخ می دهد: پوشش بیمه ای بدون توجه به کیفیت و تداوم آن، نه امنیت میآفریند، بلکه صرفاً شکلی از محرومیت نهادی را در لفاف آماری پنهان می سازد.
برای رهایی از این چرخه ی معیوب، ناگزیر باید به سراغ ریشه هایی رفت که این شکاف را باز تولید می کنند. یکی از مهم ترین این ریشه ها، نادیده گرفتن کارهای مراقبتی و خانگی در محاسبات اقتصادی و نظام تأمین اجتماعی است. در جوامع معاصر، هنوز هم بخش بزرگی از ارزش اقتصادی که زنان از طریق پرورش فرزندان، مراقبت از سالمندان، و مدیریت امور خانه خلق می کنند، نه تنها پاداش مالی ندارد، بلکه به عنوان یک «وظیفه ی طبیعی» تلقی می شود که نیازی به جبران از سوی نهادهای عمومی یا کارفرمایان ندارد. این نادیدگی، پیامدی مستقیم بر سابقه ی بیمه و میزان مستمری زنان دارد، چرا که سال هایی که یک زن صرف مراقبت از خانواده می کند، در حساب سنوات بیمه ای او ثبت نمی شود و بدین ترتیب، او در مقایسه با مرد هم سن خود که این سال ها را در اشتغال مزدورانه سپری کرده است، همیشه عقب تر خواهد بود. در این میان، سیاست هایی مانند اعتبار سنوات بیمه ای برای دوران مراقبت از کودک یا سالمند، اختصاص یارانه ی بیمه برای مشاغل پاره وقت، و ایجاد مشوق های مالی برای کارفرمایانی که شرایط انعطاف پذیر کاری را برای زنان فراهم می کنند، می توانند بخشی از این عقب ماندگی را جبران نمایند. اما این تدابیر، هر چند ضروری، به تنهایی کافی نیستند و اگر با تغییرات بنیادین در نگرش فرهنگی و باز طراحی نظام تأمین اجتماعی همراه نشوند، همچون مرهمی بر زخمی عمیق خواهند بود که التیام واقعی نمی یابد.
از سوی دیگر، نمی توان از نقش آموزش و مشاوره ی شغلی در کاهش این شکاف غافل شد. بسیاری از زنان، به ویژه در دهه های نخست زندگی شغلی خود، از پیامدهای بلند مدت انتخاب های زود هنگام خود آگاه نیستند. پذیرش یک شغل پاره وقت با حقوق کمتر، به بهانه ی انعطاف پذیری بیشتر، ممکن است در کوتاه مدت راه گشا به نظر رسد، اما اگر با چشم اندازی از سال های بازنشستگی و محاسبه ی حق بیمه نگریسته نشود، می تواند به دامی تبدیل گردد که زن را تا پایان عمر در سطحی از ناامنی اقتصادی نگه می دارد. در این جا، وظیفه ی نهادهای آموزشی، مشاوران کار، و رسانه هاست که اطلاعات شفاف و قابل فهمی را درباره ی ساز و کارهای تأمین اجتماعی، اهمیت تداوم بیمه، و روش های افزایش حقوق پایه ی بیمه ای در اختیار زنان قرار دهند. توانمند سازی اطلاعاتی، اگر چه گامی نخستین و به ظاهر ساده است، اما تأثیری شگرف بر تصمیم گیری های شغلی زنان دارد و می تواند مانع از آن شود که آن ها ناآگاهانه، سال ها پیش از بازنشستگی، پایه های امنیت اقتصادی خود را سست کنند. اما آگاهی، هر چند ضروری، هر گز جایگزین تغییر ساختار نمی شود؛ همچنان که شنا کردن را آموختن، مشکل وجود آب های خروشان را حل نمی کند.
بازنگری در قوانین کار و تأمین اجتماعی نیز نقشی محوری در ترسیم افق های تازه برای امنیت اقتصادی زنان ایفا می کند. در بسیاری از کشورها، قوانین موجود به گونه ای طراحی شده اند که مدل ایده آل کارگر را به صورت مردی با اشتغال تمام وقت و بدون وقفه تصور می کنند و همه ی حمایت ها و مزایا بر اساس این مدل سامان دهی شده اند. این رویکرد، زنان را که اغلب الگوی شغلی متفاوتی دارند، در موقعیتی نابرابر قرار می دهد و عملاً آن ها را از بسیاری از مزایای جانبی و حمایت های تکمیلی محروم می سازد. اصلاح این قوانین، به گونه ای که انواع الگوهای شغلی - از جمله اشتغال پاره وقت، دور کاری، و مشاغل آزاد که سهم زنان در آن ها قابل توجه است - را به رسمیت بشناسد و برای هر یک از این الگوها نظام بیمه ای متناسب و عادلانه ای طراحی کند، یکی از محوری ترین اقداماتی است که می تواند به کاهش شکاف جنسیتی در امنیت اقتصادی بینجامد. همچنین، وضع قوانین سخت گیرانه برای رعایت برابری حقوق در مشاغل مشابه، نظارت بر قراردادهای موقت، و الزام کارفرمایان به ارائه ی مزایای یکسان برای کارگران تمام وقت و پاره وقت، می تواند از تداوم تبعیض هایی جلوگیری کند که در طول سالیان، به شکاف بازنشستگی می انجامد.
با این همه، نباید از یاد برد که تغییرات نهادی و قانونی، در صورتی که با تحول در نگرش های فرهنگی و اجتماعی همراه نباشد، در بهترین حالت، ناقص و شکننده خواهند بود. نگاه سنتی به زن به عنوان نیروی کار درجه دوم، یا نگاهی که حضور او در خانه را اولویت اول و اشتغال او را امری فرعی و موقت تلقی می کند، ریشه ی بسیاری از تبعیض ها و نابرابری هایی است که در ساختار بازار کار و نظام بیمه باز تاب یافته است. این نگاه، نه تنها در تصمیم گیری های کارفرمایان، بلکه در انتخاب های خود زنان نیز رسوخ کرده و گاه آن ها را به پذیرش نقش های فرودست و چشم پوشی از حقوق خود ترغیب می نماید. بنابراین، هر گونه تلاش برای کاهش شکاف جنسیتی در امنیت اقتصادی، باید همراه با گفتمان سازی گسترده ای باشد که ارزش اقتصادی همه ی نقش های زنانه - اعم از مولد و مراقبتی - را به رسمیت بشناسد و مشارکت اقتصادی زنان را نه یک امتیاز یا یک بار اضافی، بلکه حقی بنیادین و عاملی برای توسعه ی پایدار جامعه معرفی کند. این دگرگونی فرهنگی، اگر چه زمان بر و دشوار است، اما در بلند مدت، از هر اصلاحیه ی قانونی و هر بسته ی حمایتی مؤثر تر خواهد بود، چرا که بستر را برای اجرای موفقیت آمیز سایر سیاست ها هموار می سازد.
در پایان، آن چه از این واکاوی بر می آید، این واقعیت تلخ اما شفاف است که افزایش آماری پوشش بیمه ای زنان، به خودی خود، نوید بخش امنیت اقتصادی آن ها در دوران بازنشستگی نیست. این افزایش، اگر در خلأ و بدون توجه به کیفیت اشتغال، تداوم بیمه پردازی، و اصلاح ساختارهای تبعیض آمیز بازار کار تفسیر شود، نه تنها نمی تواند نماد پیشرفت باشد، بلکه ممکن است به نوعی سراب آماری بدل گردد که تصویر واقعی از وضعیت زنان را مخدوش می سازد. امنیت اقتصادی زنان، یک پروژه ی یک بعدی نیست که با یک اقدام یا یک سیاست به سرانجام برسد؛ بلکه شبکه ای به هم تنیده از اصلاحات در حوزه های آموزش، اشتغال، تأمین اجتماعی، فرهنگ، و حقوق خانواده است که هر یک، حلقه ی گمشده ی دیگری را تکمیل می کنند. تنها زمانی می توان از کاهش معنادار شکاف جنسیتی در امنیت اقتصادی سخن گفت که زنان نه فقط در ابتدای مسیر شغلی، بلکه در تمام ایستگاه های این سفر طولانی - از اولین روز کاری تا آخرین روز بازنشستگی - از حمایت های متناسب، عادلانه، و پایدار برخوردار باشند. تا آن زمان، هر آمار خوش بینانه ای درباره ی پوشش بیمه ای، باید با پرسشی اساسی همراه باشد: آیا این پوشش، واقعاً توان آن را دارد که سقف شیشه ای را بشکند و سپری مطمئن برای آینده ی اقتصادی زنان فراهم آورد، یا صرفاً نقاب زیبایی بر چهره ی شکافی است که هر روز، بی آن که به چشم آید، عمیق تر می شود؟
برچسب ها : امنیت اقتصادی زنان اقتصادسرآمد دستمزد
-
کاهش ۲۹ درصدی صید کیلکای گیلان؛ کاهش صید در هر شب دریایی با وجود ثبات فعالیت ناوگان
-
کشورهای منطقه نظامهای حملونقل انعطافپذیرتری را ایجاد کنند
-
دیدار معاون هماهنگکننده نیروی دریایی ارتش با خانواده شهدای جنگ رمضان
-
افتتاح بخش دیگری از محور اردبیل-سرچم؛ تسهیل ارتباط اردبیل و مرکز کشور
-
بررسی علمی سواحل کاسپین در دستور کار است
-
پیشنهاد اختصاص عوارض برای مدیریت پسماند در شمال کشور
-
معبر لجستیکی S۱۵ ماکو با اعتبار ۹۵۷ میلیارد ریال افتتاح شد
-
نشست تخصصی مدیریت بحران در بندر چابهار
-
لزوم تغییر پارادایم در مدیریت پروژههای زیرساختی در شرایط تحریم، بحران و محاصره
-
از تزریق ۳۶۶ مگاوات توان جدید به شبکه تا تدابیر ویژه برای ارتقای تابآوری زمستانی برق استان مازندران
-
شمارش معکوس بهره برداری راهآهن چابهار- زاهدان
-
رکورد مازاد تجاری چین با اتحادیه اروپا
-
نقش محوری امنیت انرژی جهانی در ثبات اقتصادی جهانی
-
ضرورت تقویت توان رقابتی کامیونهای ایرانی در بازارهای بینالمللی
-
پایان معطلیهای طو لانی در مرزها
-
سوءتفاهم شرقگرایی
-
حضور وزیر راه و شهرسازی درمراسم افتتاحیه هشتمین همایش تجاری حمل و نقل بین المللی راه ابریشم جدید در قزاقستان
-
فیلم | تاب آوری صنعت کشتی سازی ایران در شرایط جنگی کشور
-
اکبری: چابکسازی و بهرهوری، اولویت بانک ملی ایران است
-
ذینفعان روندهای فاسد مانع خروج بانکها از بنگاهداری میشوند