تاریخ انتشار:1405/6/22
«سرآمد» بررسی میکند؛
واکاوی راهبرد ذخایر نفتی چین در بحران
مرتضی فاخری - در شامگاه دهم سپتامبر ۲۰۲۶، خبرگزاریها از وقوع سنگینترین موج حملات دریایی از زمان آغاز جنگ ششماهه میان ایران و ایالات متحده خبر دادند. ده فروند کشتی، از جمله دو شناور آمریکایی و هشت نفتکش، هدف حملات سپاه پاسداران قرار گرفتند؛ اقدامی تلافیجویانه پس از آنکه نیروی دریایی آمریکا پنج نفتکش ایرانی را غرق کرد. بهای نفت برنت در واکنش به این تحولات از مرز صد دلار عبور کرد و به بالاترین سطح خود از ماه مه رسید.
به گزارش اقتصادسرآمد، آمارها از کاهش شدید تردد در تنگه هرمز حکایت داشتند؛ گذرگاهی که پیش از جنگ، حدود یکپنجم عرضه جهانی نفت را جابهجا میکرد، اکنون با افت حجم جریان به دو میلیون بشکه در روز مواجه شده بود. در چنین شرایطی، انتظار میرفت که قیمتها به سطوحی بسیار فراتر از این ارقام صعود کنند. پیشبینیهای اولیه مؤسساتی نظیر آژانس بینالمللی انرژی از احتمال جهش قیمت به محدوده ۱۵۰ تا ۲۰۰ دلار در هر بشکه حکایت داشت. با این حال، آنچه در واقعیت رخ داد، تصویری متفاوت از آنچه تحلیلگران پیشبینی میکردند ترسیم کرد.
شکافی که پر نشد
برای درک آنچه در بازار نفت رخ داد، باید به آمار واردات چین به عنوان بزرگترین واردکننده نفت خام جهان نگریست. دادههای گمرک این کشور نشان میدهد که در هشت ماه نخست سال ۲۰۲۶، چین تنها ۳۲۱ میلیون تن نفت خام وارد کرده است؛ رقمی که در مقایسه با مدت مشابه سال پیش، از کاهشی معادل ۱۴.۶ درصد حکایت دارد. در اوج بحران، یعنی ماه ژوئن، واردات روزانه نفت چین به ۷۱۲ هزار بشکه سقوط کرد که پایینترین سطح از اکتبر ۲۰۱۶ تا آن زمان بود. همزمان، پالایشگاههای چینی با کاهش نرخ بهرهبرداری به ۱۲۴۷ هزار بشکه در روز، تولید خود را به شکلی بیسابقه پایین آوردند. این ارقام در ظاهر نشانهای از ضعف تقاضا یا رکود اقتصادی تلقی میشد، اما واقعیت این بود که چین در حال اجرای راهبردی متفاوت بود.
برآوردها حاکی از آن است که چین در نیمه نخست سال ۲۰۲۶، روزانه حدود ۵۳۰ هزار بشکه به ذخایر خود افزوده است. این در حالی است که در ماه ژوئن، میزان آزادسازی ذخایر این کشور به حدود ۹۴۰ هزار بشکه در روز رسید؛ رقمی که بهطور مستقیم فشار ناشی از اختلال عرضه در هرمز را جذب میکرد. به بیان دیگر، چین نه با افزایش خرید از بازارهای جهانی به استقبال بحران رفت و نه به تماشای جهش قیمتها نشست؛ بلکه با ترکیبی حسابشده از کاهش واردات و آزادسازی هدفمند ذخایر، نقشی را ایفا کرد که پیشتر در اختیار تولیدکنندگان بزرگ نفت بود.
سازوکار بازدارندگی از جنس ذخیره
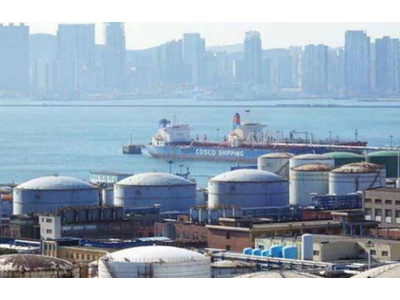
برای فهم عمق این راهبرد، باید به ساختار ذخایر نفتی چین نگاه دقیقتری انداخت. برآوردها از حجم کل ذخایر نفت چین، شامل ذخایر راهبردی و تجاری، از پنج میلیارد بشکه فراتر میرود. تنها ذخایر راهبردی این کشور، که در تأسیسات زیرزمینی و مخازن ساحلی در شرق و جنوب چین نگهداری میشوند، حدود ۲۹۰ میلیون بشکه برآورد میشود. چین از سال ۲۰۰۶، زمانی که نخستین پایگاه ذخیرهسازی خود را در شرق کشور افتتاح کرد، شبکهای از حداقل دوازده پایگاه ذخیرهسازی راهبردی در امتداد سواحل شرقی و جنوبی ایجاد کرده است. این زیرساخت، امکان انعطاف در مدیریت بحران را برای پکن فراهم میکند؛ چنانکه در سال ۲۰۲۵، با استفاده از پایینترین قیمتهای نفت از سال ۲۰۲۰، واردات خود را به رکورد ۱۱.۶ میلیون بشکه در روز رساند و بهطور نظاممند به پر کردن مخازن خود پرداخت.
نکته کلیدی در راهبرد چین، تفکیک میان دو کارکرد متفاوت ذخایر است. یک کارکرد، تأمین امنیت عرضه در شرایط بحرانی است؛ کارکرد دیگر، ایفای نقش تنظیمگری در بازار جهانی. چین در بحران هرمز، هر دو کارکرد را بهطور همزمان فعال کرد. از یک سو، با آزادسازی ذخایر، نیاز فوری پالایشگاههای داخلی به نفت خام را تأمین کرد. از سوی دیگر، با کاهش واردات، از ورود به رقابت قیمتی در بازار جهانی خودداری کرد. نتیجه این ترکیب، ایجاد نوعی تعادل شکننده در بازار بود؛ تعادلی که مانع از جهش قیمتها به سطوح فاجعهبار شد.
استاندارد اند پورز در ارزیابی خود از این وضعیت، چین را «نجاتدهنده» بازار توصیف کرد. این مؤسسه استدلال کرد که تصمیم پکن برای توقف خرید نفت و آزادسازی ذخایر، از سناریوی «آخرالزمانی» که در پی بسته شدن هرمز و قطع یکپنجم عرضه جهانی نفت قابل تصور بود، جلوگیری کرد. این ارزیابی، هرچند ممکن است اغراقآمیز به نظر برسد، اما به واقعیتی مهم اشاره دارد: در نظام جهانی انرژی، قدرت خرید یک واردکننده بزرگ میتواند به همان اندازه قدرت تولید یک صادرکننده در شکلدهی به قیمتها مؤثر باشد.
از اوپکپلاس تا پکنپلاس
پیش از این بحران، سازوکار تنظیم بازار نفت در اختیار اوپک و متحدانش قرار داشت. این گروه با تعیین سهمیههای تولید، کوشید تعادل میان عرضه و تقاضا را حفظ کند. اما در بحران هرمز، این سازوکار سنتی کارایی خود را از دست داد. نه تولیدکنندگان توانستند عرضه را به سطح تقاضا برسانند و نه ساختار تصمیمگیری اوپکپلاس قادر بود به سرعت به تحولات میدانی واکنش نشان دهد. در خلأ ایجادشده، این چین بود که با تصمیمات یکجانبه خود، نقشی شبیه به یک تنظیمگر بازار را ایفا کرد.
بزرگترین پالایشگاههای چین در ماههای بحران، نه بر اساس قیمتهای بازار جهانی، بلکه بر اساس محاسبات داخلی خود به خرید نفت اقدام کردند. آنها با کاهش نرخ بهرهبرداری، مصرف نفت خام خود را به شکلی مدیریتشده پایین آوردند. این کاهش مصرف، معادل روزانه حدود دو میلیون و دویست هزار بشکه بود که در محاسبات جهانی، شکافی قابل توجه در تقاضا ایجاد میکرد. همزمان، چین صادرات فرآوردههای نفتی خود را نیز محدود کرد تا اطمینان حاصل کند که عرضه داخلی در اولویت قرار دارد. این ترکیب سیاستها، عملاً نوعی «سقفگذاری نرم» بر قیمت نفت ایجاد کرد؛ سقفی که نه از طریق توافق، بلکه از طریق کاهش تقاضا اعمال میشد.
این تحول، پیامدهای ساختاری برای بازار انرژی جهان به همراه دارد. در دهههای گذشته، قدرت چانهزنی در بازار نفت عمدتاً در اختیار تولیدکنندگان بود. اما ظهور چین به عنوان واردکنندهای که میتواند بهطور همزمان هم ذخیرهسازی کند و هم مصرف خود را کاهش دهد، معادله قدرت را تغییر داده است. اگر پیشتر اوپکپلاس با تنظیم تولید، قیمتها را مدیریت میکرد، اکنون چین با تنظیم تقاضا، همین کار را انجام میدهد. این جابهجایی نقش، پیامدهای عمیقی برای آینده حکمرانی انرژی جهانی دارد.
اهرمهایی که از چشم پنهان ماند
قدرت چین در بحران هرمز، تنها به ذخایر نفتی محدود نبود. این کشور در سالهای گذشته، شبکهای از خطوط لوله واردات نفت از روسیه، قزاقستان و میانمار ایجاد کرده است که این مسیرها را از وابستگی به تنگه هرمز رها میکند. آمارها نشان میدهد که کاهش واردات چین در بحران، عمدتاً از مسیرهای دریایی بوده و واردات از طریق خطوط لوله تقریباً ثابت مانده است. این تنوع مسیرها، به چین امکان میدهد که در شرایط بحرانی، بخشی از عرضه خود را از کانالهای امنتر تأمین کند.
در حوزه انرژیهای تجدیدپذیر نیز چین موقعیت ممتازی دارد. در سال ۲۰۲۵، این کشور ۳۱۵ گیگاوات ظرفیت خورشیدی و ۱۱۹ گیگاوات ظرفیت بادی جدید به شبکه خود افزود. سهم انرژیهای غیرفسیلی در تولید برق این کشور از مرز شصت درصد گذشت. توسعه خودروهای برقی نیز به نقطهای رسیده که بر اساس برآورد آژانس بینالمللی انرژی، چین بهتنهایی بیش از نیمی از کاهش تقاضای جهانی نفت ناشی از برقیسازی حملونقل را به خود اختصاص داده است. این تحولات، به تدریج وابستگی اقتصاد چین به نفت را کاهش میدهد و در نتیجه، آسیبپذیری این کشور در برابر بحرانهای ژئوپلیتیکی را کمتر میکند.
با این حال، راهبرد چین بدون محدودیت نیست. ذخایر نفتی، هرچند عظیم، در نهایت تخلیهشدنی هستند. برآوردهای مؤسسه انرژی اسپکتس نشان میدهد که ذخایر جهانی نفت در ماه ژوئیه ۲۰۲۶، روزانه سه میلیون بشکه کاهش یافته است؛ رقمی که بخشی از آن ناشی از آزادسازی ذخایر چین بوده است. اگر بحران هرمز طولانی شود، چین نیز ناچار خواهد بود به تدریج به بازار بازگردد و خرید خود را افزایش دهد. این بازگشت، میتواند فشار صعودی جدیدی بر قیمتها وارد کند.
بازگشت اجتنابناپذیر
نشانههای اولیه این بازگشت، در ماههای اخیر ظاهر شده است. واردات نفت چین در ماه ژوئیه به ۸.۴ میلیون بشکه در روز رسید که فراتر از انتظارات بود. پیشبینیهای ماه اوت از واردات بالای نه میلیون بشکه در روز حکایت دارد. همزمان، پالایشگاههای چینی نرخ بهرهبرداری خود را افزایش دادهاند و محدودیتهای صادرات فرآوردههای نفتی نیز کاهش یافته است. این تحولات نشان میدهد که چرخه کاهش واردات و آزادسازی ذخایر، در حال پایان یافتن است.
این بازگشت، پیامدهای مهمی برای بازار جهانی دارد. اگر چین بهعنوان بزرگترین واردکننده نفت جهان، بار دیگر به خرید گسترده از بازارهای جهانی روی آورد، تقاضای جهانی نفت بهطور قابل توجهی افزایش خواهد یافت. همزمان، سطح ذخایر جهانی که در ماههای بحران به شدت کاهش یافته است، ظرفیت جذب شوکهای جدید را از دست داده است. ترکیب این دو عامل، میتواند به افزایش مجدد قیمتها منجر شود؛ افزایشی که این بار نه ناشی از اختلال عرضه، بلکه ناشی از بازگشت تقاضا خواهد بود.
معماری یک راهبرد
آنچه چین در بحران هرمز به نمایش گذاشت، بیش از یک واکنش تاکتیکی به یک رویداد خاص بود. این رفتار، برآمده از یک راهبرد بلندمدت است که در طول دو دهه شکل گرفته است. این راهبرد بر سه پایه استوار است: نخست، ایجاد ذخایر عظیم که بتواند در شرایط بحرانی بهعنوان بافر عمل کند؛ دوم، تنوعبخشی به مسیرهای واردات برای کاهش آسیبپذیری در برابر اختلال در نقاط حساس؛ سوم، توسعه انرژیهای جایگزین برای کاهش ساختاری وابستگی به نفت. در بحران هرمز، این سه پایه بهطور همزمان فعال شدند و نتیجهای را رقم زدند که بسیاری از تحلیلگران را غافلگیر کرد.
این راهبرد، درسهای مهمی برای سایر کشورهای واردکننده انرژی دارد. در جهانی که مسیرهای انرژی همواره در معرض تهدیدهای ژئوپلیتیکی قرار دارند، تکیه بر بازار جهانی برای تأمین امنیت انرژی، راهبردی پرخطر است. کشورهایی که میخواهند در برابر بحرانهای انرژی مقاوم باشند، ناچارند بهطور همزمان بر ذخیرهسازی، تنوع مسیرها و کاهش وابستگی ساختاری سرمایهگذاری کنند. چین این مسیر را زودتر از دیگران آغاز کرده و در بحران هرمز، ثمره آن را درو کرد.
در پایان، آنچه در بحران هرمز رخ داد، تنها یک رویداد در تاریخ بازار نفت نیست. این بحران، ظهور نظم جدیدی در بازار انرژی جهان را نشان میدهد؛ نظمی که در آن، قدرت تنها در دستان تولیدکنندگان نیست و واردکنندگان بزرگ نیز میتوانند با اتکا به ذخایر، زیرساختها و راهبردهای بلندمدت، معادلات قیمت و عرضه را شکل دهند. چین در این بحران نشان داد که میتواند در سکوت، اما مؤثر، نقش تنظیمگری را ایفا کند که پیشتر در انحصار اوپکپلاس بود. این تحول، پیامدهای عمیقی برای آینده اقتصاد سیاسی انرژی خواهد داشت.
برچسب ها : ذخایر نفتی چین اقتصادسرآمد اوپک پلاس
اخبار روز
-
کاهش ۲۹ درصدی صید کیلکای گیلان؛ کاهش صید در هر شب دریایی با وجود ثبات فعالیت ناوگان
-
کشورهای منطقه نظامهای حملونقل انعطافپذیرتری را ایجاد کنند
-
دیدار معاون هماهنگکننده نیروی دریایی ارتش با خانواده شهدای جنگ رمضان
-
افتتاح بخش دیگری از محور اردبیل-سرچم؛ تسهیل ارتباط اردبیل و مرکز کشور
-
بررسی علمی سواحل کاسپین در دستور کار است
-
پیشنهاد اختصاص عوارض برای مدیریت پسماند در شمال کشور
-
معبر لجستیکی S۱۵ ماکو با اعتبار ۹۵۷ میلیارد ریال افتتاح شد
-
نشست تخصصی مدیریت بحران در بندر چابهار
-
لزوم تغییر پارادایم در مدیریت پروژههای زیرساختی در شرایط تحریم، بحران و محاصره
-
از تزریق ۳۶۶ مگاوات توان جدید به شبکه تا تدابیر ویژه برای ارتقای تابآوری زمستانی برق استان مازندران
-
شمارش معکوس بهره برداری راهآهن چابهار- زاهدان
-
رکورد مازاد تجاری چین با اتحادیه اروپا
-
نقش محوری امنیت انرژی جهانی در ثبات اقتصادی جهانی
-
ضرورت تقویت توان رقابتی کامیونهای ایرانی در بازارهای بینالمللی
-
پایان معطلیهای طو لانی در مرزها
-
سوءتفاهم شرقگرایی
-
حضور وزیر راه و شهرسازی درمراسم افتتاحیه هشتمین همایش تجاری حمل و نقل بین المللی راه ابریشم جدید در قزاقستان
-
فیلم | تاب آوری صنعت کشتی سازی ایران در شرایط جنگی کشور
-
اکبری: چابکسازی و بهرهوری، اولویت بانک ملی ایران است
-
ذینفعان روندهای فاسد مانع خروج بانکها از بنگاهداری میشوند


ضمیمه