تاریخ انتشار:1405/6/25
«سرآمد» گزارش میدهد؛
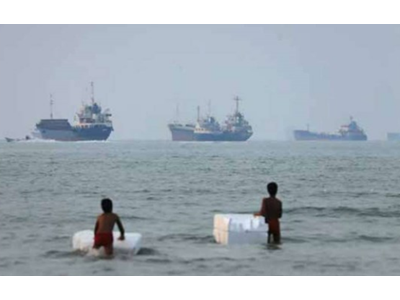
انتقال شوک ترافیک دریایی به بازار انرژی
اقتصادسرآمد- سهیل مرتضوی - قیمت نفت در بازارهای جهانی همچنان مسیر رو به رشد و صعودی خود را ادامه میدهد. هفته گذشته بود که قیمت نفت بعد از حدود ۵۰روز مجددا به کانال ۱۰۰دلار برای هر بشکه برگشت. در طول یک هفته گذشته نیز ادامه رشد قیمت نفت در بازارها با کمی بالا و پایین همچنان ادامه داشته است. آخرین گزارشهای منتشر شده درباره قیمت جهانی نفت نیز از رسیدن قیمت این محصول استراتژیک به محدوده ۱۱۰ دلار برای هر بشکه رسیده است.
به گزارش اقتصادسرآمد، ادامهدار شدن تنشهای نظامی در خاورمیانه همزمان با انسداد تنگه هرمز، پس از حملات نیروهای ارتش ایالات متحده آمریکا به نفتکشهای متعلق به جمهوری اسلامی و پاسخ مشروع ایران به این حملات، موجب شد افزایش قیمت حمل و نقل و همچنین تشدید «ریسک جنگ» در بازار بیمه شده است. بررسی آخرین قیمت نفت در بازارهای جهانی نشان میدهد که قیمت این محصول در حال حاضر بیش از۴۰ درصد نسبت به قیمت پیش از آغاز جنگ تحمیلی ایالات متحده آمریکا و رژیم صهیونیستی علیه جمهوری اسلامی ایران بوده رشد داشته است.
خبرگزاری رویترز در گزارش روز سهشنبه (۲۴ شهریورماه) خود درباره نرخ نفت در بازارهای جهانی نوشته است: قیمت نفت در پی تداوم نگرانیها درباره اختلال در عرضه، افزایش یافت. حملات به زیرساختهای انرژی عربستان سعودی، خط لوله شرق-غرب این کشور را از مدار خارج کرده و تردیدهایی جدی درباره تلاشها برای کاهش ریسک کشتیرانی در خلیج فارس ایجاد کرده است.
قیمت نفت خام برنت در روز سهشنبه با ۱.۳۷ دلار، معادل ۱.۳ درصد افزایش، به ۱۰۷.۵ دلار در هر بشکه رسید. قیمت نفت خام وست تگزاس اینترمدیت آمریکا نیز در این روز با ۱.۵۳ دلار، معادل ۱.۵۱ درصد افزایش، به۱۰۳.۳ دلار در هر بشکه معامله شد. هر دو شاخص در جلسه معاملاتی پیشین نیز بیش از یک درصد رشد کرده بودند.
ریسک عرضه نفت و کاهش ترافیک در هرمز
گزارشها حاکی از این است که نیروهای انصارالله یمن روز دوشنبه هفته جاری حملات تازهای علیه عربستان سعودی انجام دادند. این تحولات نگرانیها را درباره گسترش درگیری خاورمیانه و اختلال در عرضه جهانی نفت تشدید کرده است. انصارالله در تازهترین اقدام، پایگاه هوایی نظامی خمیس مشیط در جنوب عربستان سعودی را با موشک و پهپاد هدف قرار دادند. در این حمله، آشیانههای هواپیما، سامانههای راداری، باندهای فرود و انبارهای مهمات آسیب دیدند. انصارالله اعلام کرد این حمله در تلافی حملات سعودی به یمن انجام شده است.
براساس گزارش رویترز، تیم واترر، تحلیلگر ارشد بازار در کیسیام ترید، در این باره گفت: معاملهگران نفت هر حمله تازه یا اصابت به زیرساختها را بهعنوان ریسک افزایشی عرضه تلقی میکنند و در عین حال نسبت به هر نشانهای از ترمیم و آغاز فعالیت خط لوله شرق-غرب یا جریان تردد در تنگه هرمز بسیار حساس باقی میمانند. از طرف دیگر ترافیک کشتیهای کالا از تنگه هرمز در آخر هفته به کمتر از ۱۰ عبور در روز کاهش یافت، در حالی که میانگین ۱۰ روزه آن ۱۴ شناور بود. که تا قبل از حملات اسرائیل و آمریکا علیه ایران در ۲۸ فوریه حدود یک پنجم از انرژی جهان از این آبراه عبور میکرد.
در این میان براساس اعلام خریداران و معاملهگران سعودی، عربستان سعودی ممکن است ظرف چند روز نفت موجود برای صادرات را به پایان برساند، مگر آنکه عملیات خط لوله شرق-غرب را از سر بگیرد. این وضعیت میتواند تا ۴ درصد از عرضه جهانی نفت را از بازار حذف کند. بزرگترین صادرکننده جهان از این خط لوله برای تغییر مسیر حدود ۴ میلیون بشکه در روز معادل حدود ۴ درصد عرضه جهانی به بندر ینبع در دریای سرخ استفاده کرده است.
از طرف دیگر با وجود تکرار ادعای «کنترل کامل» آمریکا بر تنگه هرمز، آمار رهگیری کشتیها نشان میدهد روز دوشنبه تنها چهار فروند کشتی از این آبراه خارج شدند. بر اساس دادههای اولیه روز سهشنبه رهگیری کشتیها، روز دوشنبه تنها ۴ کشتی از این تنگه عبور کردند. این رقم در مقایسه با ۱۰ کشتی روز قبل از آن، کاهش چشمگیری نشان میدهد. در میان شناورهای عبوری، دو کشتی حامل بار خشک بودند که یکی از آنها محموله داشت و دیگری خالی بود. همچنین دو نفتکش بدون بار وارد تنگه هرمز شدند.
میانگین تردد روزانه در ۱۰ روز گذشته نیز حدود ۱۴ فروند بوده است. رقم روز دوشنبه بهشدت کمتر از این میانگین است و نشاندهنده کاهش چشمگیر تردد در تنگه هرمز است. پیش از آغاز جنگ روزانه حدود ۱۲۵ فروند کشتی تجاری بزرگ از تنگه هرمز عبور میکردند و این تنگه مسیر انتقال حدود ۲۰ درصد از عرضه روزانه نفت خام و گاز طبیعی مایع جهان بود.
از ریسک ژئوپلیتیک تا نگرانی از عرضه
در نگاه نخست، افزایش قیمت نفت را میتوان واکنش بازار به تشدید تنشهای نظامی در خاورمیانه دانست، اما اتفاق مهمتر این است که «ریسک ژئوپلیتیک» به تدریج به ریسک فیزیکی عرضه تبدیل شده است. در هفتههای گذشته، بازار میتوانست تصور کند که با وجود درگیری در منطقه، بخش مهمی از نفت خلیج فارس همچنان به بازار جهانی میرسد. همین تصور مانع از آن میشد که قیمت نفت به شکل پایدار وارد محدودههای بسیار بالاتر شود.
اما با کاهش محسوس تردد نفتکشها در تنگه هرمز، حمله به برخی کشتیها و افزایش نااطمینانی درباره امکان عبور ایمن نفتکشها، محاسبات بازار تغییر کرد. رویترز در گزارش مربوط به جهش قیمت نفت تصریح کرده است که جریان نفت از تنگه هرمز همچنان بسیار پایینتر از سطح پیش از جنگ قرار دارد.
اهمیت هرمز در این میان تعیینکننده است. این آبراه یکی از اصلیترین مسیرهای انتقال نفت و فرآوردههای انرژی جهان است و هرگونه اختلال پایدار در آن، مسئلهای فراتر از بازار خاورمیانه ایجاد میکند. در واقع، بازار نفت اکنون فقط درباره میزان تولید نفت کشورها تصمیم نمیگیرد؛ بلکه درباره امکان رساندن نفت تولیدشده به بازار مصرف نیز قیمتگذاری میکند.
عبور برنت از ۱۰۰ دلار نقطه مهمی در این موج صعودی بود. نفت برای نخستین بار از اواخر ماه مه دوباره به بالای این سطح رسید و این اتفاق در شرایطی رخ داد که حملات به نفتکشها و زیرساختهای انرژی شدت گرفته بود. اهمیت این مرز بیشتر روانی و اقتصادی است تا صرفاً عددی. وقتی نفت برای مدت طولانی زیر ۱۰۰ دلار معامله میشود، بسیاری از شرکتها و مصرفکنندگان خود را با همین محدوده قیمت تطبیق میدهند. اما عبور دوباره از ۱۰۰ دلار، انتظارات تورمی، هزینه حملونقل و محاسبات اقتصادی صنایع را تغییر میدهد.
انتقال شوک دریایی به بازار انرژی
یکی از ویژگیهای موج اخیر این است که آغاز فشار قیمتی الزاماً از کاهش تولید نفت شروع نشده است. مسئله ابتدا از حملونقل دریایی آغاز شد. کاهش تردد کشتیها در هرمز، افزایش خطر حمله به نفتکشها، افزایش هزینه بیمه و دشوارتر شدن برنامهریزی خطوط کشتیرانی، هزینه واقعی انتقال نفت را بالا برده است. این مسئله اهمیت ویژهای دارد، زیرا حتی اگر نفت در مخازن تولیدکنندگان موجود باشد، در صورتی که نتوان آن را بهموقع و با هزینه قابل قبول به بازار مصرف رساند، از نظر بازار عملاً بخشی از عرضه جهانی محسوب نمیشود.
در نتیجه، نفت خام با یک «حق ریسک حملونقل» جدید مواجه شده است؛ حقی که با هر حمله به کشتیها یا زیرساختهای بندری و خط لوله افزایش پیدا میکند. یکی از دلایل اصلی تداوم قیمتهای بالا، نبود اطمینان درباره پایان بحران است. اگر بازار اطمینان داشته باشد که اختلال در هرمز یا زیرساختهای نفتی منطقه ظرف چند روز برطرف خواهد شد، افزایش قیمت میتواند موقتی باشد. اما هرچه زمان بازگشت جریان عادی نفت طولانیتر شود، احتمال تبدیل شدن شوک کوتاهمدت به کسری واقعی عرضه بیشتر خواهد شد.
برخی کارشناسان معتقدند که بازار جهانی بیش از آنکه نگران میزان نفت موجود باشد، نگران امنیت مسیر انتقال نفت است. تنگه هرمز، نفتکشها، خطوط لوله عربستان و مسیرهای دریایی دریای سرخ اکنون به حلقههای یک زنجیره واحد تبدیل شدهاند. هر اختلال در یکی از این حلقهها، ریسک اختلال در حلقههای دیگر را افزایش میدهد. به همین دلیل، مسیر آینده قیمت نفت بیش از هر زمان دیگری به تحولات ژئوپلیتیک و دریایی وابسته شده است. اگر مسیرهای کشتیرانی به شرایط عادی بازگردند، نفت میتواند بخشی از جهش اخیر خود را پس بدهد؛ اما اگر بحران دریایی و حملات به زیرساختهای انرژی ادامه پیدا کند، محدوده ۱۱۰ دلار ممکن است نه سقف، بلکه مرحله جدیدی از بازار نفت جهانی باشد.
برچسب ها : بازار انرژی اقتصادسرآمد قیمت نفت
اخبار روز
-
کاهش ۲۹ درصدی صید کیلکای گیلان؛ کاهش صید در هر شب دریایی با وجود ثبات فعالیت ناوگان
-
کشورهای منطقه نظامهای حملونقل انعطافپذیرتری را ایجاد کنند
-
دیدار معاون هماهنگکننده نیروی دریایی ارتش با خانواده شهدای جنگ رمضان
-
افتتاح بخش دیگری از محور اردبیل-سرچم؛ تسهیل ارتباط اردبیل و مرکز کشور
-
بررسی علمی سواحل کاسپین در دستور کار است
-
پیشنهاد اختصاص عوارض برای مدیریت پسماند در شمال کشور
-
معبر لجستیکی S۱۵ ماکو با اعتبار ۹۵۷ میلیارد ریال افتتاح شد
-
نشست تخصصی مدیریت بحران در بندر چابهار
-
لزوم تغییر پارادایم در مدیریت پروژههای زیرساختی در شرایط تحریم، بحران و محاصره
-
از تزریق ۳۶۶ مگاوات توان جدید به شبکه تا تدابیر ویژه برای ارتقای تابآوری زمستانی برق استان مازندران
-
شمارش معکوس بهره برداری راهآهن چابهار- زاهدان
-
رکورد مازاد تجاری چین با اتحادیه اروپا
-
نقش محوری امنیت انرژی جهانی در ثبات اقتصادی جهانی
-
ضرورت تقویت توان رقابتی کامیونهای ایرانی در بازارهای بینالمللی
-
پایان معطلیهای طو لانی در مرزها
-
سوءتفاهم شرقگرایی
-
حضور وزیر راه و شهرسازی درمراسم افتتاحیه هشتمین همایش تجاری حمل و نقل بین المللی راه ابریشم جدید در قزاقستان
-
فیلم | تاب آوری صنعت کشتی سازی ایران در شرایط جنگی کشور
-
اکبری: چابکسازی و بهرهوری، اولویت بانک ملی ایران است
-
ذینفعان روندهای فاسد مانع خروج بانکها از بنگاهداری میشوند


ضمیمه