تاریخ انتشار:1405/6/26
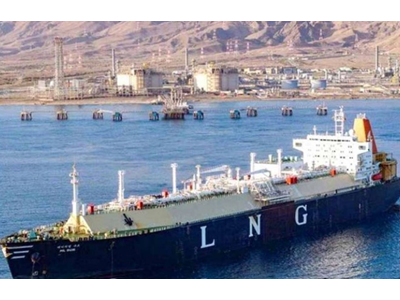
«سرآمد» گزارش میدهد؛
آسیبپذیری شدید قطر از انسداد تنگه هرمز
اقتصادسرآمد- سعید قلیچی- بازارهای جهانی انرژی، طی ماههای گذشته از آغاز جنگ تحمیلی ارتش ایالات متحده آمریکا علیه جمهوری اسلامی ایران، همزمان با افزایش تنشهای نظامی در منطقه خاورمیانه و ادامهدار شدن انسداد تنگه هرمز، شوکهای مختلفی را تجربه کردهاند. طبق گزارشهای موجود تنگه راهبردی تنگه هرمز مسیر عبور حدود ۲۵ تا ۳۰ درصد نفت خام و بیش از ۲۰ درصد گاز مایع (LNG) جهان است. بسته بودن تنگه هرمز و افزایش تنشهای نظامی، موجب افزایش «ریسک جنگ» توسط شرکتهای بیمهای شده و هزینه حمل و نقل کشتیرانی جهان را نیز افزایش داده است.
به گزارش اقتصادسرآمد، در حالی که بسیاری از رسانهها و تحلیلگران افزایش قیمت جهانی نفت و کاهش عرضه این محصول به کشورهای واردکننده را یکی از نتایج عملی بسته شدن تنگه هرمز برای تردد کشتیهای تجاری و نفتکشها معرفی میکنند؛ برخی گزارشهای رسمی منتشر شده، حاکی از ایجاد شرایط مشابه برای محمولههای گاز مایع (LNG) عبوری از این آبراه استراتژیک هستند. برخی کارشناسان معتقدند در مورد عرضه گاز مایع به بازارهای جهانی، ادامه انسداد تنگه هرمز میتواند چالشی جدیتر از عرضه نفت را ایجاد کند.
طی ماههای گذشته عربستان سعودی، بزرگترین صادرکننده نفت جهان، امارات متحده عربی، کویت و عراق با وجود بسته بودن تنگه هرمز، توانستهاند صادرات نفت گذشته خود را از طریق مسیرهای جایگزین ادامه دهند. هرچند برخی گزارشها حاکی از این است که میزان صادرات نفت صورت گرفته توسط این کشورها به سختی بیش از نیمی از میزان صادرات پیش از آغاز جنگ است، اما درباره صادرات گاز مایع (LNG) از سوی قطر شرایط متفاوت است؛ چراکه این کشور دسترسی به مسیرهای جایگزین نداشته و تنها مسیر صادرات آن از تنگه هرمز عبور میکند.
فشار مالی بیسابقه برای قطر
تداوم انسداد تنگۀ راهبردی هرمز، بیش از شش ماه پس از آغاز جنگ میان ایران از یک سو و آمریکا و اسرائیل از سوی دیگر، به تدریج آثار اقتصادی خود را بر کشورهای نفتخیز خلیج فارس نشان میدهد. در قطر، توقف رفتوآمد در این گذرگاه مهم دریایی برای نخستین بار به کسری قابلتوجه در بودجه عمومی منجر شده است. براساس گزارشی که وزیر دارایی قطر ارائه کرده، کسری بودجه این کشور در سهماهه دوم سال ۲۰۲۶ به ۲۱.۲ میلیارد ریال، معادل حدود ۵ میلیارد یورو، رسیده است. این رقم دو برابر کسری بودجه در سهماهه نخست سال است. کاهش درآمدهای صادرات گاز یکی از عوامل اصلی این کسری است. با بسته شدن تنگۀ هرمز، کشتیهای حامل گاز طبیعی مایع (LNG) امکان عبور از این مسیر را ندارند و مشتریان قطر ناچار به لغو سفارشهای خود شدهاند.
LNG ستون اصلی اقتصاد صادراتی قطر است. به همین دلیل افت ۹۶ درصدی صادرات در شش ماه نخست جنگ، اثر آنی بر درآمدهای خارجی کشور داشته است. قطر سال گذشته برای صادرات گاز ۵۰۰ محموله گازی ارسال کرده بود، اما در شش ماه نخست امسال این رقم تنها به ۱۸ محموله رسیده است.
از ابتدای سال، کسری بودجه قطر به حدود ۷ میلیارد یورو رسیده؛ در حالی که دولت این کشور برای کل سال ۲۰۲۶ کسری ۵ میلیارد یورویی را پیشبینی کرده بود. در پی این وضعیت، قطر که درآمدهای عمدتاً گازی حدود ۷۸ درصد بودجه دولت را تأمین میکنند، برنامۀ کاهش هزینهها را در دستور کار قرار داده است. با این حال، دولت قطر در حال حاضر قصد ندارد حقوق کارکنان دولت یا حجم سرمایهگذاریهای خود را کاهش دهد.
براساس دادههای شرکت اطلاعات داده ICIS در هفته نخست شهریور؛ تعداد محمولههای الانجی که قطر موفق به صادرات آن شده، به ۱۸ محموله کاهش یافته که نسبت به ۵۰۹ محموله ارسال شده از قطر در مدت مشابه سال گذشته، کاهش یافته است. صادرات الانجی قطر مسلما بزرگترین قربانی کالاهای انرژی در جنگ بوده، زیرا قطر نتوانسته است به اندازه امارات در ماههای اخیر کشتی از هرمز خارج کند. شش ماه پس از آنکه جنگ ایران صادرات گاز طبیعی مایع (الانجی) قطر از طریق تنگه هرمز را فلج کرد، محاسبات رویترز نشان میدهد که دومین صادرکننده بزرگ گاز طبیعی مایع در جهان با سقوط ۹۶ درصدی صادراتش، ۲۴ میلیارد دلار از فروش خود را از دست داده است.
واکنش بازار LNG به انسداد تنگه هرمز
هرمز پیش از جنگ یکی از اصلیترین مسیرهای انتقال LNG جهان بود. برآوردهای منتشرشده درباره تجارت سالانه این تنگه، حجم عبوری را در محدوده ۸۵ میلیون تن LNG در سال یا حدود یکپنجم تجارت جهانی LNG قرار میدهند. قطر بزرگترین بخش این جریان را تشکیل میدهد و صادرات LNG امارات نیز از همین مسیر انجام میشود. بنابراین، هنگامی که هرمز در عمل از تردد عادی LNG carrierها خارج شد، بازار جهانی با یک شوک عرضه واقعی مواجه شد؛ نه صرفاً با افزایش حق بیمه یا هزینه حمل.
برآورد رویترز در ادامه جنگ نشان میدهد که اختلال در عرضه منطقهای در نهایت حدود ۳۶ میلیون تن LNG از بازار جهانی را تحت تأثیر قرار داده است. اولین علامت اقتصادی بحران در بازار گاز همان هفتههای نخست آغاز جنگ تحمیلی ارتش ایالات متحده آمریکا علیه جمهوری اسلامی ایران با واکنش سریع بازار به بسته شدن هرمز ظاهر شد. در نخستین روزهای جنگ، شاخص JKM، یعنی شاخص قیمت نقدی LNG در شمال شرق آسیا، تقریباً ۴۰ درصد افزایش یافت.
در ادامه، قیمت این شاخص حتی به محدوده ۲۵ دلار به ازای هر میلیون BTU رسید؛ سطحی که نسبت به پیش از جنگ جهش بسیار بزرگی محسوب میشد. رویترز در اواخر مارس از افزایش ۱۴۳ درصدی قیمت LNG آسیا نسبت به آغاز درگیریها خبر داد. اما فشار قیمتی در ماههای بعد نیز از بین نرفت. در اول سپتامبر، رویترز گزارش داد که قیمت LNG نقدی آسیا به ۲۳.۲۰ دلار به ازای هر میلیون BTU رسیده است؛ رقمی که بیش از دو برابر سطح پیش از جنگ بود.
در ۱۵ سپتامبر نیز رویترز گزارش داد که اختلال عرضه خاورمیانه قیمت LNG آسیا را از حدود ۱۰ دلار پیش از جنگ به نزدیکی ۳۰ دلار رسانده است. به این ترتیب، بازار LNG نه تنها با کمبود محموله مواجه شد، بلکه با افزایش شدید هزینه جایگزینی مواجه شد؛ یعنی خریدارانی که قبلاً LNG قطر را با قراردادهای بلندمدت دریافت میکردند، برای جایگزین کردن هر محموله باید به بازار نقدی و عرضهکنندگان دورتر مراجعه میکردند.
زیان کشورهای آسیایی از انسداد هرمز
بیشترین آسیب در آسیا دیده شد؛ زیرا بیش از ۸۰ درصد صادرات LNG قطر به آسیا میرود. چین، ژاپن، هند، کره جنوبی و دیگر کشورهای آسیایی مهمترین مشتریان LNG قطر هستند. هند در نخستین روزهای بحران یکی از کشورهایی بود که مستقیماً تحت فشار قرار گرفت. رویترز در سوم مارس گزارش داد که برخی صنایع هند با کاهش سهمیه گاز مواجه شدند و شرکتها برای جایگزینی گاز قطر به بازار نقدی مراجعه کردند. برای اقتصاد هند، افزایش قیمت LNG مسئلهای دوگانه ایجاد کرد: از یک سو تأمین گاز صنایع و نیروگاهها دشوارتر شد و از سوی دیگر خرید محمولههای جایگزین با قیمتهای بالا فشار بیشتری بر هزینه تولید وارد کرد.
بنگلادش نمونه روشنتری از اثر مستقیم بحران است. طبق گزارش رویترز در ۱۴ سپتامبر، بیش از ۴۰ درصد برق بنگلادش به LNG وارداتی وابسته است و توقف صادرات قطر این کشور را مجبور کرد محمولههای گرانتر بازار نقدی را خریداری کند. دولت بنگلادش اکنون به دنبال منابع جایگزین از اندونزی، استرالیا و چین است. پاکستان نیز در گروه کشورهای آسیبپذیر قرار گرفته است؛ کشوری که همزمان با رشد قیمت LNG، با محدودیت مالی و وابستگی به واردات انرژی مواجه است.
چین وضعیت متفاوتی دارد. این کشور بخشی از کاهش عرضه قطر را از طریق تولید داخلی و واردات گاز روسیه جبران کرده است. با این حال، رویترز تأکید کرده است که چین همچنان یکی از بزرگترین مشتریان LNG قطر است و اختلال طولانیمدت در عرضه خلیج فارس بر بازار این کشور نیز اثر خواهد گذاشت.
ژاپن و کره جنوبی از بزرگترین واردکنندگان LNG جهان هستند و در میان مشتریان اصلی قطر قرار دارند. مزیت آنها نسبت به هند و بنگلادش، توان مالی و زیرساختی بیشتر برای خرید محمولههای جایگزین است؛ اما این به معنای مصونیت نیست. ژاپن، کره جنوبی و چین برای جایگزینی LNG قطر باید با سایر خریداران آسیایی در بازار جهانی رقابت کنند. همین رقابت، عامل مهمی در بالا ماندن قیمت JKM است.
اگرچه اروپا نسبت به آسیا وابستگی کمتری به LNG قطر دارد، اما حذف محمولههای قطری از بازار جهانی فشار مضاعفی ایجاد کرد. طبق دادههای Kpler، اروپا در سال ۲۰۲۵ حدود ۹.۲ میلیون تن LNG از قطر وارد کرد که حدود ۸ درصد کل واردات LNG این قاره بود. با این حال، وابستگی کشورها یکسان نیست؛ برای مثال ایتالیا حدود ۳۲ درصد از LNG وارداتی خود را از قطر دریافت میکرد. بنابراین، حذف LNG قطر الزاماً به معنای کمبود فوری گاز در تمام اروپا نیست، اما در بازاری که همزمان با کاهش ذخایر و رقابت برای محمولههای زمستانی روبهرو است، هر کاهش بزرگ در عرضه جهانی میتواند قیمتها را بالا ببرد.
برچسب ها : بازارهای جهانی انرژی اقتصادسرآمد تنگه هرمز
اخبار روز
-
کاهش ۲۹ درصدی صید کیلکای گیلان؛ کاهش صید در هر شب دریایی با وجود ثبات فعالیت ناوگان
-
کشورهای منطقه نظامهای حملونقل انعطافپذیرتری را ایجاد کنند
-
دیدار معاون هماهنگکننده نیروی دریایی ارتش با خانواده شهدای جنگ رمضان
-
افتتاح بخش دیگری از محور اردبیل-سرچم؛ تسهیل ارتباط اردبیل و مرکز کشور
-
بررسی علمی سواحل کاسپین در دستور کار است
-
پیشنهاد اختصاص عوارض برای مدیریت پسماند در شمال کشور
-
معبر لجستیکی S۱۵ ماکو با اعتبار ۹۵۷ میلیارد ریال افتتاح شد
-
نشست تخصصی مدیریت بحران در بندر چابهار
-
لزوم تغییر پارادایم در مدیریت پروژههای زیرساختی در شرایط تحریم، بحران و محاصره
-
از تزریق ۳۶۶ مگاوات توان جدید به شبکه تا تدابیر ویژه برای ارتقای تابآوری زمستانی برق استان مازندران
-
شمارش معکوس بهره برداری راهآهن چابهار- زاهدان
-
رکورد مازاد تجاری چین با اتحادیه اروپا
-
نقش محوری امنیت انرژی جهانی در ثبات اقتصادی جهانی
-
ضرورت تقویت توان رقابتی کامیونهای ایرانی در بازارهای بینالمللی
-
پایان معطلیهای طو لانی در مرزها
-
سوءتفاهم شرقگرایی
-
حضور وزیر راه و شهرسازی درمراسم افتتاحیه هشتمین همایش تجاری حمل و نقل بین المللی راه ابریشم جدید در قزاقستان
-
فیلم | تاب آوری صنعت کشتی سازی ایران در شرایط جنگی کشور
-
اکبری: چابکسازی و بهرهوری، اولویت بانک ملی ایران است
-
ذینفعان روندهای فاسد مانع خروج بانکها از بنگاهداری میشوند


ضمیمه