تجربه بانکداری قرضالحسنه با کشورهای اسلامی به اشتراک گذاشته شود
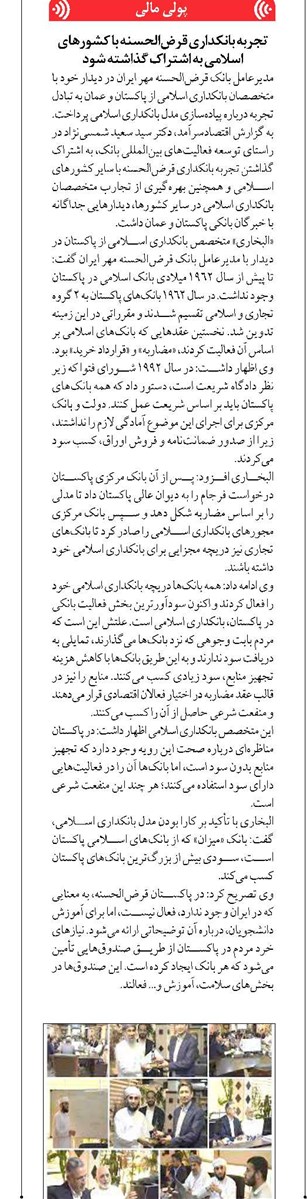
مدیرعامل بانک قرضالحسنه مهر ایران در دیدار خود با متخصصان بانکداری اسلامی از پاکستان و عمان به تبادل تجربه درباره پیادهسازی مدل بانکداری اسلامی پرداخت.
به گزارش اقتصادسرآمد، دکتر سید سعید شمسینژاد در راستای توسعه فعالیتهای بینالمللی بانک، به اشتراک گذاشتن تجربه بانکداری قرضالحسنه با سایر کشورهای اسلامی و همچنین بهرهگیری از تجارب متخصصان بانکداری اسلامی در سایر کشورها، دیدارهایی جداگانه با خبرگان بانکی پاکستان و عمان داشت.
«البخاری» متخصص بانکداری اسلامی از پاکستان در دیدار با مدیرعامل بانک قرضالحسنه مهر ایران گفت: تا پیش از سال ۱۹۶۲ میلادی بانک اسلامی در پاکستان وجود نداشت. در سال ۱۹۶۲ بانکهای پاکستان به ۲ گروه تجاری و اسلامی تقسیم شدند و مقرراتی در این زمینه تدوین شد. نخستین عقدهایی که بانکهای اسلامی بر اساس آن فعالیت کردند، «مضاربه» و «قرارداد خرید» بود.
وی اظهار داشت: در سال ۱۹۹۲ شورای فتوا که زیر نظر دادگاه شریعت است، دستور داد که همه بانکهای پاکستان باید بر اساس شریعت عمل کنند. دولت و بانک مرکزی برای اجرای این موضوع آمادگی لازم را نداشتند، زیرا از صدور ضمانتنامه و فروش اوراق، کسب سود میکردند.
البخاری افزود: پس از آن بانک مرکزی پاکستان درخواست فرجام را به دیوان عالی پاکستان داد تا مدلی را بر اساس مضاربه شکل دهد و سپس بانک مرکزی مجورهای بانکداری اسلامی را صادر کرد تا بانکهای تجاری نیز دریچه مجزایی برای بانکداری اسلامی خود داشته باشند.
وی ادامه داد: همه بانکها دریچه بانکداری اسلامی خود را فعال کردند و اکنون سودآورترین بخش فعالیت بانکی در پاکستان، بانکداری اسلامی است. علتش این است که مردم بابت وجوهی که نزد بانکها میگذارند، تمایلی به دریافت سود ندارند و به این طریق بانکها با کاهش هزینه تجهیز منابع، سود زیادی کسب میکنند. منابع را نیز در قالب عقد مضاربه در اختیار فعالان اقتصادی قرار میدهند و منفعت شرعی حاصل از آن را کسب میکنند.
این متخصص بانکداری اسلامی اظهار داشت: در پاکستان مناظرهای درباره صحت این رویه وجود دارد که تجهیز منابع بدون سود است، اما بانکها آن را در فعالیتهایی دارای سود استفاده میکنند؛ هر چند این منفعت شرعی است.
البخاری با تأکید بر کارا بودن مدل بانکداری اسلامی، گفت: بانک «میزان» که از بانکهای اسلامی پاکستان است، سودی بیش از بزرگترین بانکهای پاکستان کسب میکند.
وی تصریح کرد: در پاکستان قرضالحسنه، به معنایی که در ایران وجود ندارد، فعال نیست، اما برای آموزش دانشجویان، درباره آن توضیحاتی ارائه میشود. نیازهای خرد مردم در پاکستان از طریق صندوقهایی تأمین میشود که هر بانک ایجاد کرده است. این صندوقها در بخشهای سلامت، آموزش و... فعالند.
ارسال دیدگاه
عناوین این صفحه
اخبار روز
-
حمایت از ناوگان ملی نباید شرکتهای خصوصی کشتیرانی را محدود کند
-
«شوک گاز» کره جنوبی را به آغوش زغالسنگ بازگرداند!
-
«جناح غربی هندو پاسیفیک» از هرمز تا مدیترانه شرقی
-
شکست زنجیره تأمین سوخت دریایی در گلوگاه هرمز
-
اوباما: ایران اکنون بر تنگه هرمز حق «وتو» دارد
-
با گذار از جنگ، گردشگری در جنوب کشور تعریف جدید پیدا میکند
-
تحقق 60 درصدی برنامه تولید مسکن در بافت های ناکارآمد شهری
-
رضایت مسافران به ۷۴.۲ درصد رسید
-
تأمین تجهیزات ریلی کشور با توان تولید داخل
-
راهنمای سرمایهگذاری در صندوق ارزی «ملی کیمیا» / از شرایط خرید تا نحوه محاسبه و پرداخت
-
تمدید مهلت وکالتی سازی حساب های بانک ملت برای ثبت نام خرید خودروهای وارداتی در سامانه اتونوین
-
بنائیان تحقق اهداف پیشران و ارتقای سهم بازار اولویت پست بانک ایران تا پایان سال است
-
رشد مانده سپردههای بانک اقتصادنوین، فراتر از نظام بانکی
-
چکنو؛ ضامن تسهیلات غیرحضوری در سپینوی بانک صادرات ایران
-
ثبت بیش از ۸۱۱ میلیون تراکنش در شهریور
-
تمدید مهلت وکالتی کردن حسابهای بانک سپه برای ثبت نام خودروهای وارداتی از طریق سامانه اتونوین
-
بهرهگیری از ابزارهای نوین تأمین مالی با ماهیت ضد تورمی برای تامین مالی اقتصاد ضروری است
-
تولید بچه میگو در داخل کشور به مرز خودکفایی رسید
-
نشست تخصصی HSE پیمانکاران بندری بوشهر با محوریت آمادگی در برابر النینو برگزار شد
-
ظرفیت بندر بوشهر به ۱۵ میلیون تن افزایش مییابد
ضمیمه