تاریخ انتشار:1405/7/4
«سرآمد» گزارش میدهد؛
رونق مسیر سوئز در سایه انسداد هرمز
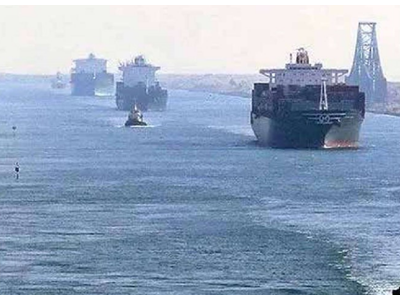
اقتصادسرآمد- سعید قلیچی - طولانی شدن تنشهای نظامی میان ارتش ایالات متحده آمریکا و جمهوری اسلامی و ادامهدار شدن انسداد تنگه هرمز طی ماههای گذشته موجب شده تا بخشی از تجارت جهانی که پیشتر از این آبراه راهبردی عبور میکرد؛ به سوی شمال دریای سرخ و مسیر عبوری از کانال سوئز هدایت شود. بررسیهای آماری و رصد گزارشهای منتشر شده درباره تردد کشتیهای تجاری و نفتکشها نشان میدهد که کانال سوئز در ماههای اخیر بار دیگر به یکی از مسیرهای مهم تجارت جهانی تبدیل شده است؛ مسیری که پس از ماهها افت شدید تردد کشتیها در پی ناامنی دریای سرخ و حملات حوثیها، اکنون از افزایش عبور کشتیهای تجاری، نفتکشها و حاملهای انرژی سود میبرد.
به گزارش اقتصادسرآمد- آمار رسمی اداره کانال سوئز نشان میدهد در آگوست ۲۰۲۶ (تیر و مرداد ۱۴۰۵)، مجموع کشتیهای عبوری از این آبراه به یکهزار و ۳۵۸ فروند رسید؛ در حالی که این رقم در اوت سال گذشته یکهزار و ۷۰ فروند بود. به این ترتیب، تعداد کشتیهای عبوری در یک سال حدود ۲۷ درصد افزایش یافته است. رشد حجم جابهجایی حتی بیشتر از رشد تعداد کشتیها بوده است. تناژ خالص کشتیهای عبوری در اوت امسال به حدود ۶۸.۳ میلیون تن رسید که در مقایسه با ۴۵.۲ میلیون تن در اوت ۲۰۲۵، بیش از ۵۱ درصد افزایش نشان میدهد. درآمد کانال نیز از حدود ۳۲۶ میلیون دلار به ۵۶۷.۱ میلیون دلار رسیده و نزدیک به ۵۷ درصد رشد کرده است.
این ارقام نشان میدهد که بازگشت به سوئز صرفاً به معنای افزایش تعداد کشتیها نیست، بلکه بخشی از کشتیهای بزرگتر و حامل محمولههای با ارزش بالاتر نیز بار دیگر این مسیر را انتخاب کردهاند. با این حال، کارشناسان معتقدند که هنوز نمیتوان از بازگشت کامل کانال به شرایط عادی پیش از بحران دریای سرخ سخن گفت. آمار هشت ماه نخست سال ۲۰۲۶ نشان میدهد تناژ خالص کشتیهای کانتینری عبوری از سوئز نسبت به مدت مشابه سال قبل بیش از ۵۴ درصد افزایش یافته است، اما میانگین تردد روزانه همچنان پایینتر از سطح سالهای پیش از بحران باقی مانده است.
بحران در هرمز و رونق در سوئز
یکی از مهمترین عوامل تغییر مسیر تجارت دریایی در ماههای اخیر، بحران در تنگه هرمز است. تنگه هرمز که یکی از مهمترین گلوگاههای انرژی جهان محسوب میشود، پس از تشدید درگیریهای نظامی میان ایران و آمریکا با کاهش شدید عبور کشتیهای تجاری مواجه شده است. بر اساس گزارشهای منتشرشده از سوی سازمانهای بینالمللی و دادههای ردیابی دریایی، تردد کشتیها از این تنگه در مقایسه با سطح پیش از بحران بهشدت کاهش یافته است.
خبرگزاری رویترز در گزارشهای روزهای اخیر خود از عبور تنها چند کشتی تجاری و حامل کالا در برخی روزها از هرمز خبر داده است؛ در حالی که پیش از آغاز بحران، روزانه بیش از ۱۰۰ کشتی تجاری بزرگ از این مسیر عبور میکردند. البته بخشی از کشتیها با خاموش کردن سامانههای شناسایی خود از ردیابی ماهوارهای خارج میشوند و همین موضوع باعث میشود آمار AIS تصویر کاملاً جامعی از تردد واقعی ارائه نکند. با وجود این محدودیت، مجموعه دادههای دریایی و گزارشهای سازمانهای بینالمللی نشاندهنده یک تغییر مهم است: بخشی از تجارت دریایی که در شرایط عادی از خلیج فارس، تنگه هرمز و سپس دریای عرب عبور میکرد، اکنون به دنبال مسیرهای جایگزین است.
در چنین شرایطی، کانال سوئز به یکی از مهمترین گزینههای موجود تبدیل شده است؛ بهویژه برای محمولههایی که مقصد آنها اروپا و حوزه مدیترانه است. UNCTAD پیشتر هشدار داده بود که تنگه هرمز حدود یکچهارم تجارت دریایی نفت جهان و بخش قابل توجهی از تجارت LNG را در خود جای داده است. بنابراین، اختلال در این مسیر فقط یک مسئله منطقهای نیست و مستقیماً بر قیمت انرژی، نرخ حملونقل، بیمه جنگی و هزینه تجارت جهانی اثر میگذارد.
کدام کشتیها به سوئز برگشتند؟
بازگشت به سوئز در همه بخشهای کشتیرانی با سرعت یکسان اتفاق نیفتاده است. در بخش کانتینری، مسیر اصلی همچنان تجارت شرق آسیا و اروپا است. کشتیهایی که کالاهای تولیدی چین، شرق آسیا و جنوب شرق آسیا را به بنادر اروپایی منتقل میکنند، در صورت امن بودن مسیر دریای سرخ، با عبور از سوئز میتوانند نسبت به مسیر دماغه امید نیک در زمان و سوخت صرفهجویی کنند. عبور کشتیهایی مانند OOCL Portugal و بازگشت تدریجی برخی خدمات شرکتهایی همچون CMA CGM، Maersk، MSC، Hapag-Lloyd و COSCO از سوئز نشانهای از همین تغییر است.
شرکت Maersk در ماه اوت یکی از کشتیهای بزرگ خود را در مسیر ایتالیا به سنگاپور از سوئز عبور داد. گزارشهای منتشرشده درباره این سفر نشان میدهد استفاده از سوئز در مقایسه با مسیر دماغه امید نیک میتواند حدود دو هفته در زمان سفر صرفهجویی کند. با این حال، بازگشت شرکتهای بزرگ هنوز کامل و بدون محدودیت نیست. برای مثال MSC در سپتامبر از ازسرگیری محدود برخی خدمات خود از طریق سوئز خبر داد، در حالی که بخشی از مسیرهای برگشت همچنان از دماغه امید نیک عبور میکنند. این رفتار نشان میدهد شرکتهای کشتیرانی در حال آزمودن مجدد مسیر سوئز هستند، اما همچنان ریسک امنیتی دریای سرخ و بابالمندب را در محاسبات خود لحاظ میکنند.
نفت و گاز؛ محرک تردد در سوئز
تحول مهم دیگر در کانال سوئز، افزایش اهمیت نفتکشها و حاملهای انرژی است. در سال ۲۰۲۵، نفتکشها حدود ۳۹ درصد از تعداد کشتیهای عبوری از کانال را تشکیل میدادند، اما سهم آنها از تناژ خالص بسیار بیشتر بود و به حدود ۴۷ درصد میرسید. این اختلاف نشاندهنده اندازه بسیار بزرگ کشتیهای نفتی و نقش مهم آنها در ظرفیت حملونقل کانال است. دادههای اداره اطلاعات انرژی آمریکا نیز نشان میدهد جریان نفت از مسیر سوئز و خط لوله SUMED در سال ۲۰۲۶ در سطح قابل توجهی قرار داشته است. مجموع جریان نفت از این دو مسیر در سهماهه نخست سال حدود ۵.۷ میلیون بشکه در روز و در سهماهه دوم حدود ۵.۸ میلیون بشکه در روز برآورد شده است.
این ارقام نشان میدهد سوئز فقط یک مسیر کانتینری نیست، بلکه بخشی از شبکه انتقال انرژی میان تولیدکنندگان خاورمیانه و بازارهای اروپا و آسیا محسوب میشود. از سوی دیگر، بحران هرمز موجب شده برخی شرکتها و صادرکنندگان انرژی به دنبال گزینههای جایگزین برای انتقال محمولههای خود باشند. در چنین شرایطی، مسیرهای دریای سرخ و سوئز، در صورت برخورداری از امنیت کافی، ارزش راهبردی بیشتری پیدا میکنند.
اروپا و آسیا؛ محور تردد سوئز
مهمترین جریان تجاری عبوری از سوئز همچنان میان شرق و غرب است. کالاهای تولیدشده در چین، کره جنوبی، ژاپن و دیگر کشورهای شرق آسیا از طریق اقیانوس هند، دریای عرب، بابالمندب، دریای سرخ و کانال سوئز به بنادر مدیترانه و شمال اروپا میرسند. در جهت معکوس نیز مواد اولیه، محصولات صنعتی، ماشینآلات، مواد شیمیایی و سایر کالاهای اروپایی به بازارهای آسیایی منتقل میشوند. اما تحولات انرژی، نقشه این مسیر را پیچیدهتر کرده است. بخشی از نفت و فرآوردههای نفتی خاورمیانه به اروپا منتقل میشود، در حالی که بخش قابل توجهی از نفت و LNG منطقه نیز راهی بازارهای آسیایی است. بنابراین، تغییر در مسیر هرمز الزاماً به معنای انتقال تمام تجارت به سوئز نیست؛ بلکه شبکهای از مسیرهای جایگزین شامل سوئز، SUMED، خطوط لوله، بنادر دریای سرخ، بنادر عمان و مسیر دماغه امید نیک در حال رقابت با یکدیگر هستند.
مصر؛ برنده مستقیم افزایش تردد
در میان کشورهای منطقه، مصر بیشترین منفعت مستقیم و قابل اندازهگیری را از افزایش عبور کشتیها از سوئز دریافت میکند. درآمد کانال مستقیماً به اقتصاد مصر وارد میشود و علاوه بر عوارض عبور، فعالیتهای جانبی مانند خدمات بندری، تعمیرات، سوخترسانی و خدمات دریایی نیز از افزایش تردد منتفع میشوند. این موضوع برای قاهره اهمیت زیادی دارد، زیرا بحران دریای سرخ در سالهای گذشته درآمد کانال را بهشدت کاهش داده بود. مقامهای مصری اعلام کردهاند که کاهش تردد کشتیها میلیاردها دلار از درآمدهای کانال را از بین برده است. بنابراین افزایش تردد در ماههای اخیر برای مصر فقط یک تحول در آمار کشتیرانی نیست، بلکه به معنای بازگشت بخشی از درآمدهای ارزی است.
تلاش عربستان و امارات برای مسیر جایگزین
عربستان سعودی نیز در واکنش به تحولات هرمز و دریای سرخ در حال بازتنظیم مسیر صادرات انرژی خود است. در هفتههای اخیر، گزارشهایی از افزایش بارگیری نفتکشها در پایانه رأستنوره و انتقال بخشی از محمولههای نفتی از مسیرهای جایگزین منتشر شده است. گزارش رویترز همچنین از افزایش استفاده از ظرفیت بندر صحار عمان برای عملیات انتقال کشتی به کشتی محمولههای نفتی عربستان خبر داده است. این تحول نشان میدهد بحران هرمز فقط مسیر کشتیها را تغییر نداده، بلکه الگوی استفاده از بنادر منطقه و عملیات انتقال محمولهها را نیز تحت تأثیر قرار داده است. برای عربستان، هدف اصلی کاهش آسیبپذیری صادرات در برابر اختلال در یک مسیر خاص است؛ موضوعی که با توسعه خطوط لوله و افزایش ظرفیت بنادر دریای سرخ نیز دنبال شده است.
از طرف دیگر امارات متحده عربی نیز در سالهای گذشته سرمایهگذاری قابل توجهی برای کاهش وابستگی تجارت و صادرات انرژی خود به تنگه هرمز انجام داده است. افزایش ظرفیت بنادر شرقی، توسعه خطوط انتقال نفت، تقویت ارتباطات جادهای و ریلی و استفاده بیشتر از مسیرهای عمان از جمله گزینههایی است که در واکنش به تحولات منطقه مورد توجه قرار گرفتهاند. مقامهای اماراتی نیز در هفتههای اخیر بر اهمیت آزادی کشتیرانی و ضرورت حفظ امنیت مسیرهای دریایی تأکید کردهاند. در نتیجه، بحران هرمز برای امارات از یک سو تهدیدی برای تجارت دریایی و انرژی محسوب میشود و از سوی دیگر، انگیزه توسعه مسیرهای جایگزین و زیرساختهای حملونقل را افزایش داده است.
بابالمندب؛ حلقه شکننده زنجیره
رشد تردد در سوئز در شرایطی اتفاق افتاده که بابالمندب همچنان یکی از نقاط آسیبپذیر تجارت جهانی است. براساس گزارشهای اخیر، تعداد کشتیهای عبوری از بابالمندب در برخی روزها همچنان پایینتر از میانگینهای تاریخی قرار داشته است. اتحادیه اروپا نیز درباره افزایش تهدید علیه کشتیهای تجاری در منطقه هشدار داده و مقامهای اروپایی اعلام کردهاند مأموریت دریایی Aspides برای تأمین امنیت کشتیرانی به ظرفیت بیشتری نیاز دارد. این وضعیت یک تناقض مهم ایجاد کرده است: از یک طرف بحران هرمز باعث افزایش جذابیت مسیر سوئز شده و از طرف دیگر ناامنی بابالمندب میتواند مانع استفاده کامل از همین مسیر شود. به بیان دیگر، مسیر کانال سوئز برای بهرهبرداری از بحران هرمز به امنیت بابالمندب نیاز دارد.
در این میان تحلیلگران معتقدند که آینده سوئز بیش از هر چیز به تحولات امنیتی جنوب دریای سرخ وابسته است. اگر سطح تهدید در بابالمندب کاهش یابد، احتمال تداوم بازگشت کشتیهای کانتینری و حامل انرژی به سوئز افزایش مییابد. در این حالت، افزایش تردد میتواند به تقویت درآمدهای مصر و کاهش هزینه حملونقل میان آسیا و اروپا کمک کند. اما اگر حملات به کشتیهای تجاری دوباره افزایش پیدا کند، شرکتهای کشتیرانی ممکن است بار دیگر مسیر دماغه امید نیک را انتخاب کنند. به همین دلیل، رشد فعلی سوئز را باید بیشتر یک «بازگشت تدریجی» دانست تا پایان بحرانی که در آبراههای راهبردی تنگه هرمز و بابالمندب ایجاد شده است.
برچسب ها : انسداد هرمز اقتصادسرامد تنگه هرمز
اخبار روز
-
افتتاح بخش دیگری از محور اردبیل-سرچم؛ تسهیل ارتباط اردبیل و مرکز کشور
-
بررسی علمی سواحل کاسپین در دستور کار است
-
پیشنهاد اختصاص عوارض برای مدیریت پسماند در شمال کشور
-
معبر لجستیکی S۱۵ ماکو با اعتبار ۹۵۷ میلیارد ریال افتتاح شد
-
نشست تخصصی مدیریت بحران در بندر چابهار
-
لزوم تغییر پارادایم در مدیریت پروژههای زیرساختی در شرایط تحریم، بحران و محاصره
-
از تزریق ۳۶۶ مگاوات توان جدید به شبکه تا تدابیر ویژه برای ارتقای تابآوری زمستانی برق استان مازندران
-
شمارش معکوس بهره برداری راهآهن چابهار- زاهدان
-
رکورد مازاد تجاری چین با اتحادیه اروپا
-
نقش محوری امنیت انرژی جهانی در ثبات اقتصادی جهانی
-
ضرورت تقویت توان رقابتی کامیونهای ایرانی در بازارهای بینالمللی
-
پایان معطلیهای طو لانی در مرزها
-
سوءتفاهم شرقگرایی
-
حضور وزیر راه و شهرسازی درمراسم افتتاحیه هشتمین همایش تجاری حمل و نقل بین المللی راه ابریشم جدید در قزاقستان
-
فیلم | تاب آوری صنعت کشتی سازی ایران در شرایط جنگی کشور
-
اکبری: چابکسازی و بهرهوری، اولویت بانک ملی ایران است
-
ذینفعان روندهای فاسد مانع خروج بانکها از بنگاهداری میشوند
-
بازی با امنیت برق پایتخت در بزنگاه ناترازی سوخت و زمستان سرد
-
اداره کل بنادر هرمزگان بازوی قدرتمند اتحادیه کارگزاران گمرکی در فرآیند ترخیص کالا است
-
«هما» سومین مسیر پروازی خود به پاکستان را راهاندازی میکند


ضمیمه