تاریخ انتشار:1405/7/5
«سرآمد» گزارش می دهد؛
نفتکشها روی موج بحران و گرانی
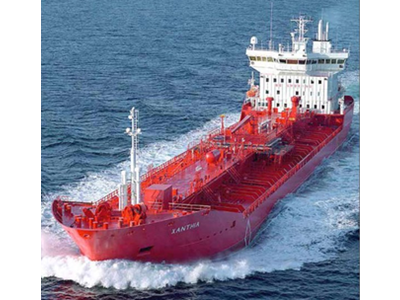
اقتصادسرآمد- سهیل مرتضوی - بازار حملونقل نفت در سایه تداوم تنشهای نظامی در خاورمیانه وارد یکی از کمسابقهترین دورههای خود شده است؛ دورهای که در آن نهتنها قیمت نفت، بلکه هزینه رساندن هر بشکه نفت به بازار نیز بهشدت افزایش یافته است. کاهش عبور کشتیها از تنگه هرمز، افزایش ریسک حملونقل در خلیج فارس و دریای عمان، ناامنی بابالمندب، طولانی شدن مسیرهای کشتیرانی و استفاده گستردهتر از عملیات انتقال کشتی به کشتی، ظرفیت ناوگان نفتکشهای جهان را تحت فشار قرار داده است.
به گزارش اقتصادسرآمد، نتیجه این وضعیت، جهش کمسابقه نرخ اجاره نفتکشهای غولپیکر یا VLCC است؛ نفتکشهایی که معمولاً برای حمل حدود دو میلیون بشکه نفت خام مورد استفاده قرار میگیرند. خبرگزاری بلومبرگ در ۱۴ سپتامبر گزارش داد هزینه اجاره نفتکش VLCC در مسیر شاخص خلیج فارس به چین برای نخستین بار از مرز یک میلیون دلار در روز عبور کرده و به حدود ۱.۰۳۵ میلیون دلار در روز رسیده است. این رقم براساس دادههای Baltic Exchange اعلام شد.
اما جهش نرخها در همین نقطه متوقف نشد. SeaTrade Maritime در ۱۶ سپتامبر گزارش داد ارزیابی روزانه Baltic Exchange برای مسیر خلیج فارس به چین به حدود ۱.۱ میلیون دلار در روز رسیده است. این گزارش همچنین به یک قرارداد واقعی برای نفتکش VLCC «Kuwait Prosperity» اشاره کرد که نرخ آن معادل بیش از یک میلیون دلار در روز بوده است. Lloyd’s List نیز در ۱۱ سپتامبر گزارش کرده بود نرخ شاخص VLCC در مسیر خاورمیانه به چین به حدود ۹۸۲ هزار دلار در روز رسیده و برآورد Clarksons برای همین مسیر از یک میلیون دلار عبور کرده است.
مسیر یک میلیون دلاری و کمیاب شدن نفتکشها
بررسیها نشان میدهد که در حال حاضر همه نفتکشها با نرخ یک میلیون دلار در روز اجاره نمیشوند و رقم یک میلیون دلار مربوط به نفتکشهای بسیار بزرگ VLCC و بهویژه مسیرهای مشخصی است که در شرایط فعلی با بیشترین ریسک و کمبود ظرفیت مواجه هستند. مهمترین نمونه، مسیر خلیج فارس به چین است. در ارزیابی Baltic Exchange، مسیر TD۳C که بارگیری نفت از منطقه خلیج فارس و انتقال آن به چین را پوشش میدهد، به محدوده بالای یک میلیون دلار در روز رسیده است. SeaTrade Maritime در ۱۵ سپتامبر رقم حدود ۱.۰۹۹ میلیون دلار در روز را برای یک VLCC با ظرفیت حدود ۲۷۰ هزار تن در مسیر رأستنوره عربستان به نینگبو چین گزارش کرد.
افزایش کرایه نفتکشها بیش از آنکه ناشی از افزایش ناگهانی تقاضای جهانی برای نفتکش باشد، نتیجه کاهش ظرفیت مؤثر ناوگان است. در شرایط جنگی، یک کشتی که در حالت عادی میتوانست در چند هفته یک سفر رفتوبرگشت انجام دهد، ممکن است مجبور شود مسیر طولانیتری را طی کند، مدت بیشتری در انتظار بماند یا برای انتقال محموله در عملیات کشتی به کشتی مورد استفاده قرار گیرد. در نتیجه، تعداد سفرهایی که هر نفتکش میتواند در طول سال انجام دهد کاهش پیدا میکند.
روزنامه آمریکایی والاستریت ژورنال روز شنبه هفته جاری گزارش داده است که حدود ۱۵ درصد از ناوگان جهانی VLCC در اطراف هرمز یا در مسیرهای طولانیتر گرفتار شدهاند. بخشی از نفتکشها نیز به دلیل اجتناب از مناطق پرخطر، مسیر دماغه امید نیک در جنوب آفریقا را انتخاب کردهاند؛ مسیری که حدود دو هفته به زمان سفر اضافه میکند. این اتفاق در اقتصاد کشتیرانی اهمیت زیادی دارد چراکه اگر تعداد نفتکشهای جهان ثابت بماند، طولانیتر شدن سفرها عملاً ظرفیت قابل استفاده ناوگان را کاهش میدهد.
هرمز؛ از تنگه انرژی تا تنگنای نفتکشها
تنگه هرمز پیش از بحران یکی از اصلیترین مسیرهای انتقال نفت و LNG جهان بود. اکنون کاهش شدید تردد کشتیها از این مسیر، مدل معمول حمل نفت در منطقه را برهم زده است. در شرایط عادی، نفتکش در یکی از پایانههای خلیج فارس بارگیری میکرد، از هرمز عبور میکرد و سپس مستقیماً به سمت مقصد در آسیا یا دیگر بازارها حرکت میکرد. اما اکنون برخی صادرکنندگان تلاش میکنند نفت را با نفتکشهای کوچکتر یا سفرهای کوتاهتر به نقاط امنتر در خارج از هرمز منتقل کنند و سپس محموله را به نفتکشهای بزرگتر تحویل دهند.
خبرگزاری رویترز در گزارش ۲۱ سپتامبر خود اعلام کرد حجم عملیات Ship-to-Ship یا STS در خلیج عمان در سپتامبر به حدود ۲.۵ میلیون بشکه در روز رسیده است؛ در حالی که این رقم در اوت حدود ۱.۴ میلیون بشکه در روز بود. این عملیات به حفظ بخشی از جریان صادرات نفت کمک کرده، اما هزینه سنگینی دارد؛ زیرا برای جابهجایی یک محموله به جای یک سفر مستقیم، ممکن است به چند سفر و چند نفتکش نیاز باشد.
نفتکشها؛ برندگان بحران یا قربانی؟
افزایش نرخها در نگاه اول میتواند درآمد شرکتهای مالک نفتکش را بهشدت افزایش دهد. اما تصویر کاملتر پیچیدهتر است. صاحبان نفتکشهای آماده به کار میتوانند از نرخهای فوقالعاده بالا بهره ببرند، اما از سوی دیگر بخشی از ناوگان در مناطق پرخطر گرفتار شده یا به دلیل محدودیتهای عملیاتی از بازار خارج شده است. در همین حال، افزایش هزینه حمل به صادرکنندگان و خریداران نفت منتقل میشود. رویترز گزارش داده نرخ حمل VLCC در مسیر خلیج فارس به چین از ۳۰ دلار به ازای هر بشکه عبور کرده است؛ سطحی که بهمراتب بالاتر از هزینه معمول حمل پیش از جنگ است. به این ترتیب، هزینه حمل دیگر یک هزینه فرعی در قیمت نفت نیست و میتواند بخش قابل توجهی از ارزش خود نفت را تشکیل دهد.
زنجیره تأمین جهانی در معرض شوک جدید
اثر افزایش کرایه نفتکشها به بازار نفت محدود نمیشود. نفت یکی از نهادههای اصلی اقتصاد جهانی است و افزایش هزینه حمل آن میتواند هزینه تولید، حملونقل و توزیع کالا را در زنجیرههای مختلف بالا ببرد. افزایش قیمت سوخت دریایی، هزینه حمل کامیونها، حملونقل هوایی و فعالیت صنایع پتروشیمی از جمله کانالهایی هستند که میتوانند این شوک را به اقتصاد جهانی منتقل کنند. از سوی دیگر، افزایش هزینه حمل باعث میشود شرکتهای تجاری دوباره به موجودی انبارها، قراردادهای بلندمدت و نزدیکی محل تأمین کالا به بازار مصرف توجه بیشتری کنند.
خبرگزاری بلومبرگ در گزارشی هشدار داده است که کمبود نفتکشهای بزرگ در حال ایجاد اختلال در معاملات طولانیمسیر نفت است و برخی پالایشگران را به سمت خرید محمولههای نزدیکتر سوق داده است. در واقع، مسئله فقط گرانتر شدن حمل نفت نیست؛ بلکه الگوی تصمیمگیری درباره اینکه نفت از کجا خریداری و به کجا منتقل شود نیز در حال تغییر است. در این میان یکی دیگر از پیامدهای مهم جهش کرایه نفتکشها، توزیع مجدد درآمد میان بازیگران بازار است.
خبرگزاری رویترز نیز در تحلیل ۲۱ سپتامبر خود نوشت که افزایش هزینه حمل باعث شده تولیدکنندگان نفت بخشی از هزینه را از طریق ارائه تخفیفهای بیشتر جذب کنند. این وضعیت میتواند سود تولیدکنندگان را کاهش دهد، حاشیه سود معاملهگران و پالایشگران را تحت فشار قرار دهد و در نهایت بخشی از هزینه را به مصرفکننده منتقل کند. به عبارت دیگر، جنگ تنها قیمت نفت را تغییر نمیدهد؛ بلکه هزینه انتقال نفت از میدان تولید تا پالایشگاه را نیز افزایش میدهد.
هشدار بزرگتر برای تجارت جهانی
عبور نرخ VLCC از یک میلیون دلار در روز بیش از آنکه صرفاً یک رکورد در صنعت کشتیرانی باشد، یک شاخص هشدار برای اقتصاد جهانی است. این رقم نشان میدهد بازار در حال پرداخت هزینه سنگین برای کمبود ظرفیت حمل، افزایش ریسک جنگی و طولانی شدن مسیرهای تجاری است. از سوی دیگر، نرخهای بسیار بالا میتواند شرکتهای کشتیرانی را به سفارش نفتکشهای جدید ترغیب کند. اما ساخت کشتی زمانبر است و نمیتواند کمبود ناشی از یک بحران نظامی را در کوتاهمدت جبران کند. بنابراین، تا زمانی که امنیت هرمز و بابالمندب بهبود پیدا نکند و مسیرهای صادراتی منطقه به شرایط عادی بازنگردند، فشار بر بازار نفتکشها میتواند ادامه داشته باشد.
بحران هرمز یک اثر زنجیرهای ایجاد کرده است: کاهش تردد کشتیها، افزایش ریسک، خروج بخشی از ناوگان، طولانی شدن مسیرها، افزایش عملیات انتقال کشتی به کشتی، کمبود نفتکش، جهش کرایه، افزایش هزینه هر بشکه نفت و در نهایت فشار بر پالایشگاهها و مصرفکنندگان. در این میان، رسیدن کرایه یک VLCC در مسیر خلیج فارس به چین به بیش از یک میلیون دلار در روز، شاید روشنترین نشانه اقتصادی این بحران باشد. این رقم نشان میدهد در بازار جهانی انرژی، نفت تنها زمانی ارزشمند نیست که در زیر زمین یا در مخزن باشد؛ توانایی انتقال آن به بازار مصرف نیز به یک کالای کمیاب و بسیار گران تبدیل شده است.
اگر اختلال در هرمز و بابالمندب طولانی شود، پیامد آن میتواند فراتر از افزایش موقت کرایه نفتکشها باشد و به تغییر مسیرهای تجارت نفت، افزایش هزینه پالایش، رشد قیمت فرآوردههای سوختی، کاهش حاشیه سود صنایع و تشدید فشارهای تورمی در اقتصادهای واردکننده انرژی منجر شود. به همین دلیل، رکورد یک میلیون دلاری نفتکشها را باید نه یک اتفاق محدود در بازار کشتیرانی، بلکه یکی از مهمترین شاخصهای انتقال بحران ژئوپلیتیک خاورمیانه به اقتصاد واقعی جهان دانست.
برچسب ها : بازار حملونقل نفت اقتصادسرآمد تجارت جهانی
اخبار روز
-
نشست تخصصی مدیریت بحران در بندر چابهار
-
لزوم تغییر پارادایم در مدیریت پروژههای زیرساختی در شرایط تحریم، بحران و محاصره
-
از تزریق ۳۶۶ مگاوات توان جدید به شبکه تا تدابیر ویژه برای ارتقای تابآوری زمستانی برق استان مازندران
-
شمارش معکوس بهره برداری راهآهن چابهار- زاهدان
-
رکورد مازاد تجاری چین با اتحادیه اروپا
-
نقش محوری امنیت انرژی جهانی در ثبات اقتصادی جهانی
-
ضرورت تقویت توان رقابتی کامیونهای ایرانی در بازارهای بینالمللی
-
پایان معطلیهای طو لانی در مرزها
-
سوءتفاهم شرقگرایی
-
حضور وزیر راه و شهرسازی درمراسم افتتاحیه هشتمین همایش تجاری حمل و نقل بین المللی راه ابریشم جدید در قزاقستان
-
فیلم | تاب آوری صنعت کشتی سازی ایران در شرایط جنگی کشور
-
اکبری: چابکسازی و بهرهوری، اولویت بانک ملی ایران است
-
ذینفعان روندهای فاسد مانع خروج بانکها از بنگاهداری میشوند
-
بازی با امنیت برق پایتخت در بزنگاه ناترازی سوخت و زمستان سرد
-
اداره کل بنادر هرمزگان بازوی قدرتمند اتحادیه کارگزاران گمرکی در فرآیند ترخیص کالا است
-
«هما» سومین مسیر پروازی خود به پاکستان را راهاندازی میکند
-
تقویت همکاری کشورهای ساحلی خزر برای مقابله با آلودگیهای نفتی
-
عملیات زیرسازی راهآهن چابهار–زاهدان به پایان رسید
-
راهآهن چابهار–زاهدان تا پایان امسال به بهرهبرداری میرسد
-
جلسه کارگروه نظارت و رصد عملیاتی پروژه راه آهن چابهار- زاهدان با حضور وزیر راه و شهرسازی


ضمیمه