تاریخ انتشار:1405/7/14
«سرآمد» بررسی میکند؛
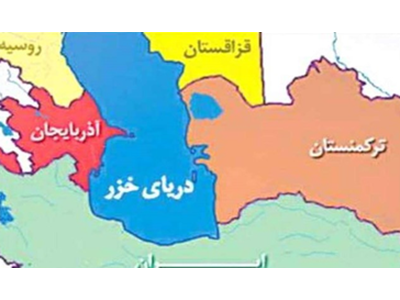
دریای خزر در جایگاه مسیر جایگزین هرمز
کریدورهای جایگزین و مسیرهای زمینی در پرتو همکاریهای منطقهای
اقتصادسرآمد- مرتضی فاخری - محدودیتهای فزاینده در مسیرهای دریایی جنوب ایران، تهران را به سمت بازتعریف نقش ژئواکونومیک خود سوق داده است. در شرایطی که تنگه هرمز و بنادر جنوبی با چالشهای امنیتی و لجستیکی روبهرو شدهاند، دریای خزر و بنادر شمالی به یکی از محورهای اصلی تجدیدنظر در الگوهای تجارت خارجی ایران تبدیل شدهاند. آمارها از افزایش قابل توجه سهم بنادر شمالی در جابهجایی کالاهای اساسی حکایت دارد؛ روندی که اگرچه از انعطافپذیری نسبی زنجیره تأمین ایران در برابر فشارهای خارجی نشان دارد، اما با محدودیتهای ساختاری و زیستمحیطی جدی همراه است که ظرفیت جانشینی کامل مسیرهای جنوبی را زیر سؤال میبرد. این تغییر جهت، بیش از آنکه یک انتخاب راهبردی داوطلبانه باشد، محصول ضرورتهای تحمیلی است که تهران را به سمت فعالسازی ظرفیتهای مغفولمانده شمالی، مرزهای زمینی و کریدورهای منطقهای سوق داده است. برای درک دقیق این تحول، باید آن را در بستر تاریخی، جغرافیایی و اقتصادی گستردهتری بررسی کرد؛ بستری که در آن رقابت قدرتهای بزرگ، تحولات زیرساختی منطقهای و محدودیتهای طبیعی همگی نقش ایفا میکنند. آنچه در ادامه میآید، بررسی ابعاد سهگانه این چرخش راهبردی است.
آمارها از چرخش تجاری چه میگویند و این چرخش چه محدودیتهایی دارد؟
دادههای رسمی نشان میدهد سهم بنادر شمالی ایران از انتقال کالاهای اساسی از حدود ۱۸ درصد پیش از آغاز تنشهای اخیر به ۳۰ درصد افزایش یافته است. این جهش در سهم، در بازه زمانی کوتاهی رخ داده و از یک تغییر ملموس در الگوی توزیع واردات حکایت دارد. همزمان، ورود کانتینر به بنادر خزر در پنج ماه نخست سال جاری نسبت به مدت مشابه سال گذشته ۵۰ درصد رشد کرده است؛ رقمی که اگرچه از منظر درصد چشمگیر به نظر میرسد، اما با توجه به پایین بودن پایه سهم بنادر شمالی، باید با احتیاط تفسیر شود. بخش عمده این افزایش به واردات غلات و نهادههای دامی اختصاص دارد؛ اقلامی که امنیت غذایی کشور به آنها وابسته است و مسیر شمالی توانسته بخشی از فشار تأمین آنها را از بنادر جنوبی بردارد. این تغییر ترکیب واردات، خود نشانهای از اولویتبندی ایران در شرایط بحرانی است؛ جایی که تأمین کالاهای اساسی بر واردات کالاهای لوکس و مصرفی تقدم پیدا میکند.
با این حال، دو محدودیت ساختاری مانع از آن میشود که این چرخش به یک جانشینی کامل تبدیل شود. نخست، ظرفیت اسمی بنادر شمالی تنها حدود ۳۰ میلیون تن از مجموع ظرفیت ۳۰۰ میلیون تنی بنادر کشور است؛ به بیان دیگر، کمتر از یکدهم کل ظرفیت بندری ایران در شمال متمرکز شده و همین نسبت نامتوازن، سقف توان عملیاتی مسیر خزر را از پیش تعیین میکند. این نسبت نامتوازن، محصول دههها سرمایهگذاری متمرکز بر بنادر جنوبی است؛ بنادری که به دلیل دسترسی به آبهای آزاد و بازارهای جهانی، همواره اولویت اصلی سیاستگذاری بندری ایران بودهاند. دوم، تفاوت فاحش ظرفیت شناورها در دو پهنه آبی است. یک کشتی فعال در بنادر جنوبی میتواند محمولهای معادل حدود ۲۰ کشتی فعال در خزر را جابهجا کند؛ ناوگانی که میانگین ظرفیت هر فروند آن بین ۳۵۰۰ تا ۴۵۰۰ تن است، در حالی که کشتیهای جنوبی بهطور متوسط ۷۰ تا ۸۰ هزار تن بار حمل میکنند. این شکاف ظرفیتی به معنای آن است که برای جبران تخلیه یک کشتی بزرگ در جنوب، نیاز به حرکت پیاپی و هماهنگ نزدیک به بیست فروند شناور در خزر است؛ الزامی که هم هزینه حمل را افزایش میدهد و هم سرعت گردش کالا را کاهش میدهد. به بیان اقتصادی، صرفههای مقیاس که در حمل دریایی جنوب به دست میآید، در مسیر خزر به دلیل کوچکی شناورها و محدودیت عمق آب قابل بازتولید نیست.
علاوه بر این، کاهش سطح آب دریای خزر در سالهای اخیر، که سالانه بیش از ۲۰ سانتیمتر گزارش شده، ظرفیت پذیرش شناورها را در بنادر شمالی محدودتر کرده و برخی بندرگاهها را از پذیرش کشتیهای ۶۰۰۰ تنی به سقف ۴۰۰۰ تن تنزل داده است. این پدیده که ناشی از تغییرات اقلیمی، کاهش ورودی آب رودخانههای تغذیهکننده و افزایش تبخیر است، در میانمدت میتواند به کاهش بیشتر عمق آب در مسیرهای کشتیرانی و اسکلههای بندری منجر شود. رودخانه ولگا، که مهمترین شریان تغذیهکننده خزر از سمت شمال است، خود با کاهش دبی و افزایش برداشت آب برای کشاورزی و صنعت در روسیه مواجه است؛ روندی که فشار بر سطح آب خزر را تشدید میکند. از سوی دیگر، زیرساختهای انبارداری، سردخانهای و حمل ترکیبی در بنادر شمالی نسبت به بنادر جنوبی توسعهنیافتهتر است؛ موضوعی که هزینههای عملیاتی و زمان ماندگاری کالا را افزایش میدهد. در چنین شرایطی، رشد ۵۰ درصدی ورود کانتینر به بنادر خزر را باید در چارچوب یک جهش از پایه پایین فهمید، نه بهعنوان نشانهای از آمادگی این بنادر برای ایفای نقش جایگزین کامل.
مجموع این محدودیتها نشان میدهد که چرخش به شمال، در بهترین حالت، یک راهبرد مکمل برای توزیع ریسک واردات است، نه یک جانشین ساختاری برای بنادر جنوبی. این راهبرد، اگر با سرمایهگذاری هدفمند در ارتقای ظرفیت بنادر شمالی، توسعه ناوگان شناورهای مناسب و بهبود زیرساختهای پشتیبان همراه شود، میتواند در بلندمدت سهم خود را از تجارت خارجی ایران افزایش دهد؛ اما بدون چنین سرمایهگذاریهایی، رشد مقطعی فعلی ممکن است به یک سقف زودهنگام برخورد کند. تجربه جهانی نشان میدهد که توسعه بنادر کوچک و میاناندازه، بدون اتصال به شبکههای حمل ترکیبی کارآمد و بدون ایجاد اکوسیستم لجستیکی پشتیبان، معمولاً به شکست میانجامد. بنابراین، ارزیابی واقعبینانه از ظرفیت خزر، پیششرط هرگونه سیاستگذاری راهبردی در این حوزه است.
کریدورهای جایگزین و مسیرهای زمینی در پرتو همکاریهای منطقهای
فعالسازی مسیرهای شمالی فراتر از بنادر خزر، شامل شبکهای از کریدورهای ریلی و جادهای است که ایران را به چین، آسیای مرکزی و قفقاز متصل میکند. یکی از مهمترین این مسیرها، کریدور چین–آکتائو–شمال ایران است که در آن کالا از طریق راهآهن چین و قزاقستان به بندر آکتائو در ساحل شرقی خزر منتقل میشود، سپس با کشتی به بنادر شمالی ایران میرسد و در نهایت از طریق جاده به مراکز مصرف در عمق فلات ایران منتقل میگردد. مسیر ریلی دیگری نیز از خورگوس در مرز چین آغاز میشود و پس از عبور از قزاقستان و ترکمنستان، از مرز اینچهبرون وارد ایران میشود. این مسیرها بخشی از ابتکار کمربند و راه چین محسوب میشوند و ایران میکوشد با اتصال به آنها، از مزایای ترانزیتی این طرح بزرگ بهرهمند شود. مزیت اصلی این مسیرهای ریلی و زمینی، کاهش زمان حمل به حدود سه تا چهار هفته در مقایسه با حمل دریایی سنتی است؛ هرچند هزینه بالاتر آنها نسبت به مسیرهای دریایی، جذابیتشان را برای کالاهای کمارزش کاهش میدهد. این معادله زمانی و هزینهای سبب شده که کریدورهای شمالی برای کالاهای با ارزش افزوده بالا، اقلام فسادپذیر و محمولههای اضطراری مناسبتر باشند، در حالی که کالاهای حجیم و کمارزش همچنان از مسیرهای دریایی جنوب صرفه اقتصادی بیشتری دارند.
در همین چارچوب، پروژه راهآهن رشت–آستارا بهعنوان حلقه مفقوده شاخه غربی کریدور بینالمللی شمال–جنوب اهمیت راهبردی یافته است. این خط ریلی ۱۶۲ کیلومتری قرار است اتصال ریلی ایران به شبکه قفقاز و روسیه را کامل کند و ظرفیت ترانزیتی کریدور را بهطور محسوسی افزایش دهد. عملیات اجرایی این پروژه در شهریور ۱۴۰۵ آغاز شده و تملک اراضی و تثبیت ۵۶ کیلومتر از مسیر در دست اقدام است. تکمیل این پروژه میتواند زمان حمل کالا از روسیه و شمال اروپا به خلیج فارس و اقیانوس هند را بهطور چشمگیری کاهش دهد و ایران را به یک گلوگاه ترانزیتی در مسیر شمال–جنوب تبدیل کند. ارزش راهبردی این کریدور برای روسیه نیز قابل توجه است؛ مسیری که میتواند جایگزین بخشی از مسیرهای سنتی این کشور از طریق سوئز شود و در شرایط تحریمی، دسترسی مسکو به بازارهای جنوبی را تسهیل کند. برای هند نیز این کریدور، مسیری کوتاهتر برای دسترسی به آسیای مرکزی و روسیه فراهم میکند و میتواند وابستگی این کشور به مسیر پاکستان و افغانستان را کاهش دهد.
با این حال، موانع باقیمانده جدیاند. نبود اتصال ریلی میان ایران و قفقاز جنوبی از زمان جنگ اول قرهباغ در دهه ۱۹۹۰ تاکنون، یکی از گلوگاههای اصلی توسعه ترانزیت شمالی محسوب میشود و احیای مسیر جلفا–نخجوان به فرایند صلح میان ارمنستان و آذربایجان گره خورده است. همچنین گزارشها از صفهای طولانی کامیونها در مرزهای زمینی، از جمله در گذرگاه نوردوز با ارمنستان که گاه به ۱۸۰۰ کامیون میرسد، حکایت دارد؛ وضعیتی که ناشی از ظرفیت محدود پایانهها، رویههای گمرکی و زیرساختهای جادهای است. این صفها نه تنها هزینههای زمانی و مالی برای تجار ایجاد میکند، بلکه میتواند به فساد اداری و رانت در فرایندهای گمرکی نیز دامن بزند. تجربه کشورهای موفق در توسعه ترانزیت نشان میدهد که شفافیت رویهها و دیجیتالیسازی فرایندهای گمرکی، به همان اندازه توسعه زیرساختهای فیزیکی اهمیت دارد.
این تنگناها نشان میدهد که حتی با تکمیل تدریجی زیرساختهای ریلی، ظرفیت جذب کالا در مرزهای زمینی نیازمند بازمهندسی جدی رویهها و هماهنگی بیندستگاهی است. تجربه سالهای اخیر نشان داده که توسعه سختافزاری بدون اصلاح نرمافزاری، یعنی بدون سادهسازی تشریفات گمرکی، دیجیتالیسازی اسناد و یکپارچهسازی سامانههای اطلاعاتی میان کشورهای مسیر، نمیتواند به افزایش پایدار ترانزیت منجر شود. در واقع، کریدور شمال–جنوب بیش از آنکه یک پروژه عمرانی باشد، یک پروژه نهادی و دیپلماتیک است که موفقیت آن به همراستایی منافع ایران، روسیه، آذربایجان، ارمنستان، قزاقستان و ترکمنستان وابسته است. بدون این همراستایی، حتی کاملترین شبکه ریلی نیز در عمل به ظرفیت ترانزیتی قابل بهرهبرداری تبدیل نخواهد شد. رقابتهای ژئوپلیتیکی میان این کشورها، از جمله تنشهای تاریخی ارمنستان و آذربایجان، میتواند بهسرعت به گلوگاههای جدیدی در مسیر ترانزیت تبدیل شود که حل آنها فراتر از توان فنی ایران است.
پیامدهای اقتصادی و راهبردی چرخش به شمال
انتقال بخشی از تجارت به مسیرهای شمالی، پیامدهای اقتصادی چندلایهای دارد که فراتر از صرفهجویی در زمان حمل است. نخست، افزایش وابستگی به بنادر خزر و مسیرهای ریلی منتهی به آن، هزینههای لجستیکی و بیمهای را برای واردکنندگان افزایش میدهد؛ هزینههایی که در نهایت به قیمت تمامشده کالاهای اساسی منتقل میشود و میتواند فشار تورمی بر بازار مواد غذایی و نهادههای دامی وارد کند. این اثر تورمی بهویژه برای اقشار کمدرآمد که سهم بالاتری از درآمد خود را صرف مواد غذایی میکنند، میتواند پیامدهای رفاهی قابل توجهی داشته باشد. مطالعات اقتصادی نشان میدهد که هر یک درصد افزایش در هزینه حمل کالاهای اساسی، میتواند به افزایش چند دهم درصدی در شاخص قیمت مواد غذایی منجر شود؛ رقمی که در شرایط تورمی موجود، بار مضاعفی بر دوش خانوارها تحمیل میکند.
دوم، این چرخش، جغرافیای تجاری ایران را از تمرکز تاریخی بر خلیج فارس به سمت اوراسیا متمایل میکند؛ تغییری که در بلندمدت میتواند ساختار شرکای تجاری و الگوهای حملونقل را بازآرایی کند و ایران را بیش از پیش به اقتصادهای آسیای مرکزی و روسیه گره بزند. این بازآرایی جغرافیایی، اگر با توسعه صنایع تبدیلی و لجستیکی در استانهای شمالی همراه شود، میتواند به ایجاد قطبهای جدید رشد اقتصادی در گیلان، مازندران و گلستان منجر شود؛ اما در غیاب چنین سیاستهای مکملی، صرفاً به افزایش ترافیک کالا از مناطق شمالی بدون ایجاد ارزش افزوده پایدار خواهد انجامید. تجربه مناطق آزاد و ویژه اقتصادی ایران نشان میدهد که بدون سیاستهای هدفمند برای جذب سرمایهگذاری صناعی و ایجاد زنجیرههای ارزش، این مناطق عمدتاً به انبارهای ترانزیتی تبدیل شدهاند و نتوانستهاند جهش صناعی مورد انتظار را محقق کنند.
سوم، از منظر راهبردی، فعالسازی کریدور شمال–جنوب به ایران موقعیتی میدهد که در آن، ثبات این کشور برای روسیه، هند و کشورهای آسیای مرکزی بهعنوان تضمینکننده جریان کالاهایشان اهمیت پیدا میکند؛ موضوعی که میتواند قدرت چانهزنی تهران را در معادلات منطقهای افزایش دهد. با این حال، این موقعیت دو لبه دارد. وابستگی بیشتر به مسیرهای شمالی، ایران را در برابر تغییرات سیاست خارجی روسیه و قزاقستان آسیبپذیرتر میکند و احتمال تبدیل شدن یک یا چند شریک به گلوگاه را افزایش میدهد. تجربه قطع موقت صادرات غلات روسیه یا محدودیتهای فصلی در آبراههای داخلی روسیه نشان میدهد که مسیرهای شمالی نیز از ریسکهای غیرقابل کنترل مصون نیستند. همچنین، روسیه خود بهعنوان یک قدرت بزرگ، منافع ژئوپلیتیکی مستقلی دارد که لزوماً با منافع ایران در همه زمینهها همراستا نیست؛ موضوعی که میتواند در بلندمدت به محدودیتهایی در همکاری ترانزیتی منجر شود.
همچنین، محدودیت ساختاری بنادر شمالی برای صادرات نفت خام به قوت خود باقی است؛ زیرا حدود ۹۰ درصد صادرات نفت ایران بهطور سنتی از جزیره خارگ در خلیج فارس انجام میشود و بنادر خزر نه تأسیسات صادرات نفت در مقیاس بزرگ دارند و نه به بازارهای جهانی نفت متصلاند. بندر نکا در گذشته از طریق خط لوله به پالایشگاههای تهران و تبریز متصل بود و در قالب ترتیبات سوآپ، نفت خام کشورهای حاشیه خزر را دریافت و بهجای آن نفت ایرانی از خارگ صادر میشد؛ اما این ترتیبات از اوایل دهه ۲۰۱۰ متوقف شده و حجم سوآپ از اوج حدود ۱۱۰ هزار بشکه در روز به صفر رسیده است. احیای این ترتیبات نیازمند توافقهای جدید با قزاقستان و ترکمنستان، سرمایهگذاری در بازسازی خطوط لوله و تأسیسات بندری و ایجاد مشوقهای اقتصادی برای طرفهای خارجی است؛ فرایندی که با توجه به تحریمهای بینالمللی و محدودیتهای سرمایهگذاری، افق روشنی پیش روی خود ندارد. بنابراین، هرگونه ادعا درباره جانشینی خزر برای صادرات نفت نیازمند شواهد مستند درباره حجم واقعی سوآپ، مقصد نهایی محمولهها و پایداری اقتصادی این ترتیبات است.
در مجموع، آنچه امروز در حال وقوع است، متنوعسازی مسیرهای تجاری برای حفظ جریان واردات و صادرات غیرنفتی است، نه انتقال کامل تجارت به شمال. ایران با تکیه بر بنادر خزر، کریدورهای ریلی و مرزهای زمینی، در حال کاهش آسیبپذیری خود در برابر محدودیتهای مسیرهای جنوبی است؛ اما این استراتژی در بهترین حالت، مدیریت بحران و کسب انعطافپذیری است، نه جایگزینی ساختاری. ظرفیت محدود بنادر شمالی، کاهش سطح آب خزر، ناقص بودن اتصالات ریلی و هزینههای بالاتر حمل، عواملی هستند که در کوتاهمدت و میانمدت سقف تحقق این چرخش را تعیین میکنند. آنچه در بلندمدت میتواند معادله را تغییر دهد، تکمیل زیرساختهای کریدور شمال–جنوب و تثبیت همکاریهای نهادی با کشورهای منطقه است؛ فرایندی که بدون ثبات ژئوپلیتیکی پایدار و اصلاحات عملیاتی در مرزها، بعید است به نتیجه مطلوب برسد. در نهایت، چرخش به شمال را باید بهعنوان یک راهبرد دفاعی در برابر فشارهای ژئوپلیتیکی فهمید، نه بهعنوان یک بازآرایی راهبردی داوطلبانه که میتواند جایگزین کامل مسیرهای جنوبی شود. آینده این راهبرد به توانایی تهران در تبدیل محدودیتهای جغرافیایی به فرصتهای نهادی و اقتصادی بستگی دارد؛ فرایندی که نیازمند دیدگاهی بلندمدت، سرمایهگذاری پایدار و دیپلماسی فعال منطقهای است.
برچسب ها : دریای خزر اقتصادسرآمد تنگه هرمز
اخبار روز
-
شمارش معکوس بهره برداری راهآهن چابهار- زاهدان
-
رکورد مازاد تجاری چین با اتحادیه اروپا
-
نقش محوری امنیت انرژی جهانی در ثبات اقتصادی جهانی
-
ضرورت تقویت توان رقابتی کامیونهای ایرانی در بازارهای بینالمللی
-
پایان معطلیهای طو لانی در مرزها
-
سوءتفاهم شرقگرایی
-
حضور وزیر راه و شهرسازی درمراسم افتتاحیه هشتمین همایش تجاری حمل و نقل بین المللی راه ابریشم جدید در قزاقستان
-
فیلم | تاب آوری صنعت کشتی سازی ایران در شرایط جنگی کشور
-
اکبری: چابکسازی و بهرهوری، اولویت بانک ملی ایران است
-
ذینفعان روندهای فاسد مانع خروج بانکها از بنگاهداری میشوند
-
بازی با امنیت برق پایتخت در بزنگاه ناترازی سوخت و زمستان سرد
-
اداره کل بنادر هرمزگان بازوی قدرتمند اتحادیه کارگزاران گمرکی در فرآیند ترخیص کالا است
-
«هما» سومین مسیر پروازی خود به پاکستان را راهاندازی میکند
-
تقویت همکاری کشورهای ساحلی خزر برای مقابله با آلودگیهای نفتی
-
عملیات زیرسازی راهآهن چابهار–زاهدان به پایان رسید
-
راهآهن چابهار–زاهدان تا پایان امسال به بهرهبرداری میرسد
-
جلسه کارگروه نظارت و رصد عملیاتی پروژه راه آهن چابهار- زاهدان با حضور وزیر راه و شهرسازی
-
ضرورت های تقویت تابآوری لجستیک ایران
-
اطلس تنوع زیستی خلیج فارس و دریای خزر؛ شناسایی تنوع زیستی دریایی کشور
-
توانمندسازی جامعه محلی برای ارائه خدمات گردشگری در مکران


ضمیمه