تاریخ انتشار:1405/7/15
«سرآمد» گزارش میدهد؛
کشتیسازها برنده موج سفارشسازی
زنگ خطر ظرفیت مازاد برای کشتیرانی کانتینری جهان
اقتصادسرآمد- سعید قلیچی - بازار جهانی کشتیرانی در هفتههای اخیر شاهد موج تازهای از سفارش ساخت کشتیهای بزرگ؛ ابرنفتکشها و فلهبرهای غولپیکر و کشتیهای کانتینری و حامل گازهای مایع بوده است. مالکان کشتیها طی ماههای گذشته از نرخهای بالای حمل، افزایش مسافت سفرها و اختلال در مسیرهای سنتی تجارت منتفع شدهاند و حالا به نظر میرسد در حال توسعه ناوگان خود هستند. با این حال کارشناسان هشدار میدهند که ادامه این روند، میتواند طی سالهای آینده بازار را با انباشت ظرفیت و فشار بر نرخهای حمل خصوصا در حوزه کانتینری مواجه کند.
به گزارش اقتصادسرآمد، رونق در بازار ساخت کشتی بار دیگر به یکی از نشانههای مهم تحولات صنعت حملونقل دریایی تبدیل شده است. تازهترین آمارهای منتشر شده از سوی موسسه بینالمللی لویدز و خبرگزاری رویترز از وضعیت بازار نشان میدهد سفارش ساخت انواع کشتی در هفتههای پایانی سپتامبر و آغاز اکتبر همچنان با سرعت بالایی ادامه داشته است؛ روندی که اگرچه از یک سو بیانگر اعتماد مالکان به آینده تجارت دریایی و افزایش تقاضای حمل است. همچنین براساس دادههای موسسه New-Ships، در هفته منتهی به چهارم اکتبر ۲۰۲۶، در مجموع ۱۴۷ سفارش ساخت کشتی در بخشهای مختلف ثبت شده است.
بررسیها نشان میدهد که از این ۱۴۷ سفارش جدید ساخت کشتی، ۷۲ سفارش مربوط به کشتیهای کانتینری، ۲۹ سفارش نفتکش، ۱۰ سفارش فلهبر و هفت سفارش مربوط به کشتیهای حمل گاز بوده است. این ارقام در ادامه روندی قرار دارند که در هفته قبل نیز مشاهده شد؛ زمانی که ۱۴۲ سفارش جدید برای ساخت کشتی ثبت شد و ۵۶ فروند کشتی کانتینری، ۳۰ نفتکش، ۱۸ فلهبر و دو کشتی گازبر وارد دفتر سفارش کشتیسازیها شدند. به این ترتیب، بازار کشتیسازی در حال تجربه یکی از دورههای پررونق سالهای اخیر است؛ اما آنچه اهمیت این موج سفارشگذاری را بیشتر میکند، نوع کشتیهایی است که مالکان برای ساخت سفارش میدهند.
ابرنفتکشها در صف ساخت
نفتکشها یکی از اصلیترین بخشهای این موج سفارشگذاری هستند. رشد نرخ حمل نفت، طولانیتر شدن مسیرهای انتقال انرژی و افزایش ریسکهای ژئوپلیتیکی موجب شده سرمایهگذاری در ناوگان نفتکش برای بسیاری از مالکان جذاب شود. بازار ابرنفتکشها یا VLCC نیز در ماههای اخیر شاهد افزایش قابل توجه سفارش بوده است. براساس دادههای Veson Nautical، دفتر سفارش VLCCها در سپتامبر به حدود ۳۸ درصد ناوگان فعال موجود رسیده است. سفارش ساخت این نوع نفتکش نیز در سال ۲۰۲۶ نسبت به مدت مشابه سال قبل رشد بسیار چشمگیری داشته است.
علت این افزایش سفارش ساخت روشن است؛ بازار نفتکشها در شرایطی قرار گرفته که افزایش مسافت سفر، تحریمها، تغییر مسیر محمولهها و اختلال در برخی مسیرهای سنتی تجارت نفت، «تن مایل» یا مسافت طیشده برای حمل هر واحد کالا را افزایش داده است. هرچه مسافت بیشتر شود، برای جابهجایی همان حجم نفت به کشتیهای بیشتری نیاز خواهد بود. با این حال، این رونق یک خطر بالقوه نیز دارد. کشتیهایی که امروز سفارش داده میشوند، عمدتاً چند سال دیگر وارد ناوگان جهانی خواهند شد. بنابراین سودآوری سفارش امروز به شرایط بازار در سالهای آینده وابسته است.
خبرگزاری رویترز نیز در گزارش خود و در تحلیل آخرین وضعیت ایجاد شده در بازار نفتکشها نسبت به خطر افزایش ظرفیت VLCCها در سالهای آینده هشدار داده است. این خبرگزاری در تحلیل خود آورده است که بخش قابل توجهی از کشتیهایی که اکنون سفارش داده میشوند، زمانی به بازار خواهند رسید که ممکن است اختلالات فعلی در تجارت نفت کاهش یافته باشد.
فلهبرها در موج سفارش
در بازار فلهبرها نیز روند مشابهی دیده میشود. در نخستین روزهای اکتبر، شرکت U-Ming Marine Transport سفارش ساخت شش فلهبر در چین را ثبت کرد؛ دو فروند Newcastlemax با ظرفیت حدود ۲۱۱ هزار تن و چهار فروند Ultramax با ظرفیت حدود ۶۴ هزار تن. شرکت Almi Marine نیز سه فلهبر Ultramax سفارش داده است. تحویل بخش عمده این کشتیها برای سالهای ۲۰۲۹ و ۲۰۳۰ برنامهریزی شده است.
در بخش کشتیهای بزرگ حمل سنگآهن نیز شرکت Seaspan وارد بازار فلهبرهای بزرگ شده و سفارش ساخت دو کشتی حدود ۲۱۰ هزار تنی را در چین ثبت کرده است. این کشتیها برای حمل سنگآهن در مسیر برزیل به چین و در قالب قراردادهای مشخص تجاری مورد استفاده قرار خواهند گرفت. همین نکته اهمیت زیادی دارد. همه سفارشهای جدید الزاماً به معنای ورود ظرفیت سفتهبازانه به بازار نیستند. بخشی از قراردادهای جدید پشتوانهای مانند اجاره بلندمدت یا قرارداد حمل مشخص دارند و بنابراین ریسک اقتصادی آنها برای مالک کمتر است.
سرمایهگذاری برای بازار انرژی آینده
بازار حمل گاز نیز در مسیر توسعه ناوگان قرار گرفته است. شرکت ADNOC Logistics & Services در روزهای اخیر سفارش ساخت سه فروند VLGC با ظرفیت ۹۰ هزار مترمکعب را به ارزش حدود ۳۲۴ میلیون دلار ثبت کرده است. این کشتیها قرار است در سال ۲۰۲۹ تحویل شوند و برای آنها قراردادهای اجاره هفتساله در نظر گرفته شده است. در بخش حمل آمونیاک نیز سفارشهای جدیدی ثبت شده است. SFL سفارش ساخت دو فروند VLAC با ظرفیت حدود ۹۳ هزار مترمکعب را به ارزش ۲۱۶ میلیون دلار اعلام کرده است؛ کشتیهایی که با پیشرانه دوگانهسوز ساخته خواهند شد.
افزایش سفارش کشتیهای گازبر را باید در چارچوب تحولات بلندمدت بازار انرژی دید. توسعه تجارت LNG و LPG، افزایش تجارت آمونیاک و تلاش شرکتهای انرژی برای کنترل زنجیره حملونقل، در کنار فشارهای زیستمحیطی برای استفاده از سوختهای پاکتر، موجب شده تقاضا برای نسل جدید کشتیهای گازبر افزایش پیدا کند. در این بخش، وجود قراردادهای بلندمدت برای بسیاری از کشتیهای جدید، ریسک ظرفیت مازاد را نسبت به بخش کانتینری کاهش میدهد.
هشدار اصلی؛ بازار کانتینری
اما نگرانی اصلی صنعت کشتیرانی در حال حاضر متوجه کشتیهای کانتینری است؛ جایی که دفتر سفارشها به سطوح بسیار بالایی رسیده است. پیش از این Lloyd’s List در گزارشی اعلام کرده است که تنها در ماه سپتامبر ۷۳ کشتی کانتینری با مجموع ظرفیت بیش از یک میلیون TEU سفارش داده شده است. این سفارشها در حالی ثبت شده که خطوط بزرگ کشتیرانی جهان نیز در حال نوسازی و توسعه ناوگان خود هستند. در سال ۲۰۲۶ نیز حدود ۱۲۰ کشتی کانتینری با مجموع ظرفیت نزدیک به ۹۳۰ هزار TEU وارد ناوگان جهانی شدهاند. به این ترتیب، صنعت کانتینری از یک سو با ورود مستمر کشتیهای جدید مواجه است و از سوی دیگر دفتر سفارش آن همچنان در حال بزرگتر شدن است.
برآوردهای بازار نشان میدهد دفتر سفارش کشتیهای کانتینری به حدود ۱۳ تا ۱۴ میلیون TEU رسیده است؛ رقمی که معادل حدود ۴۰ درصد ظرفیت ناوگان فعال جهانی است. این نسبت برای بازار کشتیرانی عدد کوچکی نیست. زیرا حتی اگر همه این کشتیها همزمان وارد بازار نشوند، حجم ظرفیت بالقوهای که طی چند سال آینده میتواند به ناوگان جهانی اضافه شود، بسیار قابل توجه است. Linerlytica نیز با اشاره به دفتر سفارش حدود ۱۳.۷ میلیون TEU نسبت به احتمال شکلگیری ظرفیت مازاد در بازار کانتینری هشدار داده است.
خطر ظرفیت مازاد برای کشتیرانی
اقتصاد کشتیرانی بیش از هر چیز تابع رابطه میان عرضه کشتی و تقاضای حمل است. وقتی ظرفیت ناوگان سریعتر از حجم کالا رشد کند، رقابت میان شرکتهای کشتیرانی افزایش مییابد و نرخ اجاره کشتی و کرایه حمل تحت فشار قرار میگیرد. این اتفاق میتواند برای خطوط کشتیرانی که در دوره نرخهای بالای حمل سفارشهای سنگین ثبت کردهاند، یک چرخش جدی ایجاد کند. شرایط فعلی بازار تا حد زیادی تحت تأثیر عواملی است که الزاماً دائمی نیستند. اختلال در مسیرهای دریایی، افزایش ریسکهای امنیتی، تغییر مسیر کشتیها و طولانی شدن سفرها باعث شده بخشی از ظرفیت ناوگان جهانی عملاً از دسترس بازار خارج شود یا برای مسافت بیشتری مورد استفاده قرار گیرد.
در چنین شرایطی، بازار میتواند حتی با ناوگان بزرگتر نیز نرخهای بالایی را تجربه کند. اما اگر مسیرهای اصلی تجارت به تدریج به شرایط عادی بازگردند، زمان سفر کاهش پیدا کند و کشتیهایی که امروز مجبور به دور زدن مسیرهای پرریسک هستند به مسیرهای کوتاهتر بازگردند، ظرفیت مؤثر ناوگان نیز افزایش خواهد یافت. در آن صورت، ورود میلیونها TEU ظرفیت جدید میتواند بازار را با عرضهای مواجه کند که رشد تجارت جهانی قادر به جذب کامل آن نباشد.
تناقض بزرگ در صنعت کشتیرانی
کارشناسان معتقدند که صنعت کشتیرانی اکنون با یک تناقض روبهرو است. از یک طرف، مالکان کشتی با مشاهده نرخهای بالای حمل و اختلال در زنجیره تجارت جهانی، سفارشهای جدید ثبت میکنند تا از فرصت موجود استفاده کنند و ناوگان خود را نوسازی کنند. از طرف دیگر، همین تصمیمهای انفرادی وقتی در مقیاس کل صنعت تکرار میشود، میتواند ظرفیت عرضه را به سطحی برساند که در صورت کاهش تقاضا، نرخهای حمل را تحت فشار قرار دهد. این چرخه پیش از این نیز در صنعت کشتیرانی تجربه شده است؛ دورهای از رونق سفارشسازی، سپس ورود همزمان کشتیهای جدید و در نهایت افزایش ظرفیت و کاهش نرخها.
تفاوت امروز اما در اندازه کشتیهایی است که سفارش داده میشوند. خطوط بزرگ کشتیرانی بخش قابل توجهی از سرمایهگذاری خود را به سمت کشتیهای بسیار بزرگ کانتینری بردهاند. این کشتیها برای کاهش هزینه هر کانتینر و افزایش بهرهوری در مسیرهای اصلی ساخته میشوند، اما انعطافپذیری کمتری برای فعالیت در برخی مسیرهای کوچکتر دارند. بنابراین اگر رشد تجارت جهانی کمتر از انتظار باشد، رقابت بر سر استفاده از همین کشتیهای بزرگ میتواند شدت بگیرد.
کشتیسازیها برنده موج جدید
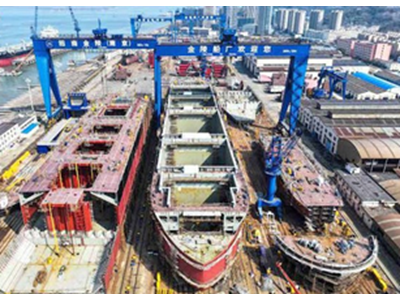
در این میان، کارخانههای کشتیسازی از برندگان اصلی موج فعلی سفارشها هستند. حجم بالای قراردادهای جدید، ظرفیت تولید کارخانههای آسیایی را برای چند سال آینده پر کرده است. چین، کره جنوبی و ژاپن همچنان بازیگران اصلی بازار ساخت کشتیهای بزرگ هستند و افزایش سفارشها باعث شده ظرفیت بسیاری از کارخانهها تا سالهای آینده رزرو شود. حتی در بازار VLCC، محدودیت ظرفیت کشتیسازی میتواند به عاملی برای کنترل سرعت سفارشگذاری تبدیل شود. به عبارت دیگر، ممکن است تقاضای مالکان برای کشتی جدید بالا باشد، اما ظرفیت محدود کارخانهها اجازه ندهد همه سفارشها در کوتاهمدت به قرارداد قطعی تبدیل شوند. این وضعیت برای کشتیسازان مطلوب است، اما برای مالکان به معنای افزایش فاصله میان تصمیم سرمایهگذاری امروز و زمان ورود کشتی به بازار است.
با این حال به نظر میرسد که مهمترین نکته در ارزیابی موج فعلی سفارشسازی، زمان تحویل کشتیها باشد. بخش قابل توجهی از کشتیهایی که امروز سفارش داده میشوند، تا سالهای ۲۰۲۸، ۲۰۲۹ و ۲۰۳۰ وارد ناوگان جهانی نخواهند شد. در آن زمان ممکن است نقشه تجارت جهانی با امروز تفاوت زیادی داشته باشد. ممکن است بخشی از اختلالات ژئوپلیتیکی فعلی کاهش پیدا کرده باشد، مسیرهای دریایی دوباره عادیتر شده باشند، کانال سوئز و دریای سرخ سهم بیشتری از تجارت را پس گرفته باشند و هزینه و زمان حمل در برخی مسیرها کاهش یافته باشد. در مقابل، ممکن است رشد تجارت جهانی، توسعه اقتصادهای آسیایی و افزایش تجارت انرژی باعث شود بخش بزرگی از ظرفیت جدید جذب شود.
برچسب ها : صنعت کشتیرانی اقتصادسرآمد کشتیرانی کانتینری جهان
اخبار روز
-
حضور وزیر راه و شهرسازی درمراسم افتتاحیه هشتمین همایش تجاری حمل و نقل بین المللی راه ابریشم جدید در قزاقستان
-
فیلم | تاب آوری صنعت کشتی سازی ایران در شرایط جنگی کشور
-
اکبری: چابکسازی و بهرهوری، اولویت بانک ملی ایران است
-
ذینفعان روندهای فاسد مانع خروج بانکها از بنگاهداری میشوند
-
بازی با امنیت برق پایتخت در بزنگاه ناترازی سوخت و زمستان سرد
-
اداره کل بنادر هرمزگان بازوی قدرتمند اتحادیه کارگزاران گمرکی در فرآیند ترخیص کالا است
-
«هما» سومین مسیر پروازی خود به پاکستان را راهاندازی میکند
-
تقویت همکاری کشورهای ساحلی خزر برای مقابله با آلودگیهای نفتی
-
عملیات زیرسازی راهآهن چابهار–زاهدان به پایان رسید
-
راهآهن چابهار–زاهدان تا پایان امسال به بهرهبرداری میرسد
-
جلسه کارگروه نظارت و رصد عملیاتی پروژه راه آهن چابهار- زاهدان با حضور وزیر راه و شهرسازی
-
ضرورت های تقویت تابآوری لجستیک ایران
-
اطلس تنوع زیستی خلیج فارس و دریای خزر؛ شناسایی تنوع زیستی دریایی کشور
-
توانمندسازی جامعه محلی برای ارائه خدمات گردشگری در مکران
-
ارتقای خدمات بندری و پشتیبانی در بندر صیادی رمین
-
تداوم ورود نهادههای دامی از بندر شهید بهشتی در محاصره دریایی
-
نفت در دوراهی بحران عرضه و افت تقاضای جهانی
-
نگاهی به شاخصهای بازدارندگی در عصر جدید
-
«کریدور آیمک» در محاصره بحرانهای خاورمیانه
-
«مَکُران» میدان رقابت قدرتهای آسیایی


ضمیمه