تاریخ انتشار:1405/7/15
«سرآمد» بررسی میکند؛
اهمیت راهبردی خط لوله قدرت سیبری ۲
برنامه جایگزین چین برای تامین پایدار گاز از مسیر روسیه
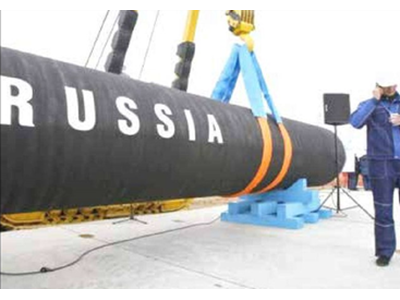
اقتصادسرآمد- توجید ورستان - پروژه خط لوله گاز «قدرت سیبری ۲» (PoS-۲) از زمان آغاز جنگ اوکراین به موضوعی حیاتی در روابط چین و روسیه تبدیل شده است. این خط لوله پیشنهادی گاز طبیعی را از شبه جزیره یامال روسیه از طریق مغولستان به چین منتقل و به طور بالقوه همکاری انرژی بین دو کشور را متحول میکند. منشا این پروژه به سال ۲۰۰۶ بازمی گردد، زمانی که روسای جمهور هو جینتائو و ولادیمیر پوتین با نسخه اولیه موافقت کردند تا از رشته کوه آلتای در مرز روسیه و چین بین قزاقستان و مغولستان عبور کند.
به گزارش اقتصادسرآمد، با این حال، مذاکرات در سال ۲۰۰۹ به دلیل اختلاف نظر در مورد شرایط پروژه به شکست انجامید. البته این پروژه برای مدت کوتاهی در سال ۲۰۱۴ احیا و ۲۰۱۵ به تعویق افتاد زیرا هر دو کشور خط لوله «قدرت سیبری ۱» را در اولویت قرار دادند. جنگ اوکراین که در سال ۲۰۲۲ آغاز شد، علاقه روسیه را به پروژه قدرت سیبری ۲ دوبارهافزایش داد، زیرا روسیه فوراً به دنبال بازارهای جایگزین صادرات گاز بود. صادرات انرژی روسیه به اروپا به شدت کاهش یافته است، برای نمونه صادرات نفت بیش از ۸۰ درصد و زغال سنگ ۱۰۰ درصد افت داشته است.
علاوه بر این، سهم روسیه از واردات گاز اروپا به ۲۵ درصد و صادرات گاز آن به اروپا از طریق خطوط لوله به ۴۵ درصد کاهش یافت. در حالی که روسیه صادرات نفت و زغال سنگ را با موفقیت به سایر بازارها هدایت کرده است، گاز طبیعی به دلیل زیرساختهای ناکافی که مراکز تولید غربی خود را به مصرف کنندگان آسیایی مرتبط میکند، همچنان یک چالش مهم است. در این زمینه، بازار چین به عنوان یک مصرف کننده حیاتی برای روسیه مطرح میشود تا بخشی از صادرات گاز از دست رفته خود را جبران کند.
انتظار میرفت خط لوله قدرت سیبری تا سال ۲۰۲۵ به ظرفیت کامل خود یعنی ۳۸ میلیارد متر مکعب برسد. از همین روی، در فوریه ۲۰۲۲ روسیه و چین توافق کردند که سالانه ۱۰ میلیارد متر مکعب دیگر را از طریق خط لوله خاور دور (ساخالین - خاباروفسک - ولادیوستوک) تا سال ۲۰۲۷ تحویل دهند. در این میان، قدرت سیبری ۲ نه تنها به روابط مکمل انرژی هر دو کشور کمک میکند، بلکه مزایای اقتصادی و ژئوپلیتیکی قابل توجهی را برای هر دو کشور در دراز مدت ارائه میدهد.
مزایای قدرت سیبری ۲ برای روسیه
این خط لوله به روسیه این امکان را میدهد که در صورت ترکیب با سایر خطوط لوله موجود و برنامه ریزی شده، سالانه ۹۸ میلیارد متر مکعب گاز به چین صادر کند. در حالی که PoS-۲ جایگزین کاملی برای بازار اروپا نیست که زمانی روسیه تا ۱۵۵ میلیارد متر مکعب گاز در سال میفروخت، PoS-۲ میتواند به جبران نزدیک به نیمی از کاهش صادرات گاز روسیه از طریق خط لوله به اتحادیه اروپا بین سالهای ۲۰۲۱ تا ۲۰۲۳ کمک کند. اگرچه پتانسیل درآمدی PoS-۲ با ۲۰ تا ۳۰ میلیارد دلار که روسیه قبلاً از صادرات گاز به اروپا به دست میآورد مطابقت ندارد، اما برآوردها نشان میدهد که این پروژه میتواند بین ۲.۵ تا ۴.۳ میلیارد دلار در سال درآمد داشته باشد.
علاوه بر این، مزایای اقتصادی این خط لوله فراتر از صادرات گاز است و توسعه آن باعث تحریک تقاضا برای تولیدکنندگان و پیمانکاران فولاد روسیه میشود و در عین حال رشد اقتصادی در شرق روسیه به عنوان یک اولویت استراتژیک برای مسکو را تسریع میکند. از نقطه نظر ژئوپلیتیکی، PoS-۲ روسیه را قادر میسازد تا صادرات گاز خود را متنوع کند، وابستگی خود را به بازارهای غربی کاهش دهد و آسیبپذیری خود را در برابر تحریمها و فشارهای ژئوپلیتیکی به حداقل برساند.
این پروژه همچنین وابستگی متقابل انرژی بین روسیه و چین را عمیقتر و روابط استراتژیک آنها را تقویت میکند و در عین حال به کشورهای غربی نشان میدهد که تلاشهای آنها برای انزوای مسکو به طور کامل موفق نشده است. مهمتر از همه، روسیه با تأمین یک بازار بزرگ و باثبات آسیایی، میتواند تأثیر تأمینکنندگان LNG آمریکا و خاورمیانه در آسیا را متعادل کند و در نتیجه انعطافپذیری بازار و اهرم ژئوپلیتیکی خود را افزایش دهد.
منافع راهبردی برای چین
در مقایسه با روسیه، پیامدهای اقتصادی و ژئوپلیتیکی خط لوله PoS-۲ برای چین گستردهتر و چندوجهیتر است. اگرچه چین یکی از واردکنندگان اصلی گاز طبیعی است، اما ترکیب انرژی آن همچنان تحت سلطه زغال سنگ (۵۹ درصد) و پس از آن نفت (۲۰ درصد)، منابع اولیه برق (انرژی آبی، بادی، خورشیدی و هستهای) و زیست توده (۳ درصد) قرار دارد. در حال حاضر، گاز طبیعی تنها ۸.۴ درصد از کل مصرف انرژی چین را تشکیل میدهد که در صنعت، گرمایش منازل، حمل و نقل و تولید برق استفاده میشود.
با این حال، چین قصد دارد این سهم را به ۱۵ درصد افزایش و تامین گاز قابل اعتماد و رقابتی را به طور فزایندهای اهمیت دهد. در این زمینه، PoS-۲ دسترسی چین به گاز ارزانتری را در مقایسه با سایر تامینکنندگان ارائه میدهد. به عنوان مثال، در سال ۲۰۲۰، میانگین قیمت گاز خط لوله روسیه ۴.۱۵ دلار در هر میلیمتر بیتی یو بود، در حالی که قیمت گاز میانمار بیش از ۹.۰۸ دلار و گاز ترکمنستان، قزاقستان و ازبکستان بین ۵ تا ۶ دلار آمریکا به ازای هر میلیمتر بود.
با توجه به موقعیت چانهزنی قوی چین در برابر روسیه، پکن میتواند قیمتها را بیشتر کاهش دهد و انرژی رقابتی را تضمین کند. حتی اگر قیمت PoS-۲ در مرز مشابه PoS-۱ باشد، هزینه تحویل به منطقه پکن-تیانجین-هبی حتی کمتر خواهد بود، زیرا PoS-۲ کمتر از نیمی از مسافت را در مقایسه با PoS-۱ طی میکند. در این زمینه، توسعه زیرساخت خط لوله جدید به چین کمک میکند تا عرضه گاز مقرون به صرفهتر و پایدارتر را تضمین کند.
علاوه بر این، PoS-۲ چین را قادر میسازد تا وابستگی خود به زغال سنگ و انتقال به منابع انرژی پاکتر را کاهش دهد و با اهداف کاهش کربن و استراتژی بلندمدت انرژی خود هماهنگ شود. از منظر ژئوپلیتیکی، PoS-۲ به چین کمک میکند تا وابستگی خود را به واردات LNG از ایالات متحده و استرالیا کاهش دهد. با توجه به تنشهای فزاینده بین چین و ایالات ، اتکا به واردات LNG از این کشورها یک آسیبپذیری استراتژیک است. چین میتواند با تامین گاز پایدار از روسیه، امنیت انرژی خود را افزایش داده و از خطرات ژئوپلیتیکی مرتبط با مسیرهای دریایی بکاهد.
بحران اخیر دریای سرخ خطرات اتکا به حمل و نقل انرژی دریایی را بیشتر نشان داده است. اختلالات در نقاط مهم حمل و نقل، مانند تنگه مالاکا، میتواند خطرات زنجیره تامین را به همراه داشته باشد. قدرت سیبری ۲ این آسیبپذیریها را با اطمینان از تامین انرژی زمینی قابل اعتماد کاهش میدهد و انعطافپذیری انرژی چین را تقویت میکند. علاوه بر این، گسترش واردات گاز با خط لوله میتواند نقش چین را در بازارهای جهانی LNG افزایش دهد.
با مازاد گاز بلندمدت، واردکنندگان LNG چینی میتوانند حضور خود را به عنوان تاجر جهانی گسترش و نفوذ چین بر جریانهای تجاری LNG و ژئوپلیتیک انرژی را تا دهه ۲۰۳۰ افزایش دهند. در نهایت، وابستگی فزاینده روسیه به چین به عنوان یک خریدار عمده گاز، اهرم پکن بر مسکو را در دراز مدت افزایش خواهد داد. همانطور که روسیه صادرات انرژی خود را از اروپا و به سمت چین تغییر میدهد، پکن قدرت چانه زنی خود را در روابط دوجانبه و امور منطقهای تقویت و موقعیت استراتژیک خود را بیشتر تحکیم خواهد کرد.
برچسب ها : چین اقتصادسرآمد روسیه
اخبار روز
-
حضور وزیر راه و شهرسازی درمراسم افتتاحیه هشتمین همایش تجاری حمل و نقل بین المللی راه ابریشم جدید در قزاقستان
-
فیلم | تاب آوری صنعت کشتی سازی ایران در شرایط جنگی کشور
-
اکبری: چابکسازی و بهرهوری، اولویت بانک ملی ایران است
-
ذینفعان روندهای فاسد مانع خروج بانکها از بنگاهداری میشوند
-
بازی با امنیت برق پایتخت در بزنگاه ناترازی سوخت و زمستان سرد
-
اداره کل بنادر هرمزگان بازوی قدرتمند اتحادیه کارگزاران گمرکی در فرآیند ترخیص کالا است
-
«هما» سومین مسیر پروازی خود به پاکستان را راهاندازی میکند
-
تقویت همکاری کشورهای ساحلی خزر برای مقابله با آلودگیهای نفتی
-
عملیات زیرسازی راهآهن چابهار–زاهدان به پایان رسید
-
راهآهن چابهار–زاهدان تا پایان امسال به بهرهبرداری میرسد
-
جلسه کارگروه نظارت و رصد عملیاتی پروژه راه آهن چابهار- زاهدان با حضور وزیر راه و شهرسازی
-
ضرورت های تقویت تابآوری لجستیک ایران
-
اطلس تنوع زیستی خلیج فارس و دریای خزر؛ شناسایی تنوع زیستی دریایی کشور
-
توانمندسازی جامعه محلی برای ارائه خدمات گردشگری در مکران
-
ارتقای خدمات بندری و پشتیبانی در بندر صیادی رمین
-
تداوم ورود نهادههای دامی از بندر شهید بهشتی در محاصره دریایی
-
نفت در دوراهی بحران عرضه و افت تقاضای جهانی
-
نگاهی به شاخصهای بازدارندگی در عصر جدید
-
«کریدور آیمک» در محاصره بحرانهای خاورمیانه
-
«مَکُران» میدان رقابت قدرتهای آسیایی


ضمیمه